「残クレはやめとけ」という意見を見かけると、契約して後悔しないか不安になる方も多いでしょう。
残クレは月々の支払いを抑えやすい一方、走行距離や車の状態、契約終了時の選択によっては、想定外の費用が生じることがあります。
この記事では、やめとけと言われる理由や利用者の評判として挙がりやすい声、契約に向いている人・向いていない人を整理し、判断するときの確認点を紹介します。
残クレとは?仕組みを簡単に確認
車両価格の一部を残価として据え置く購入方法
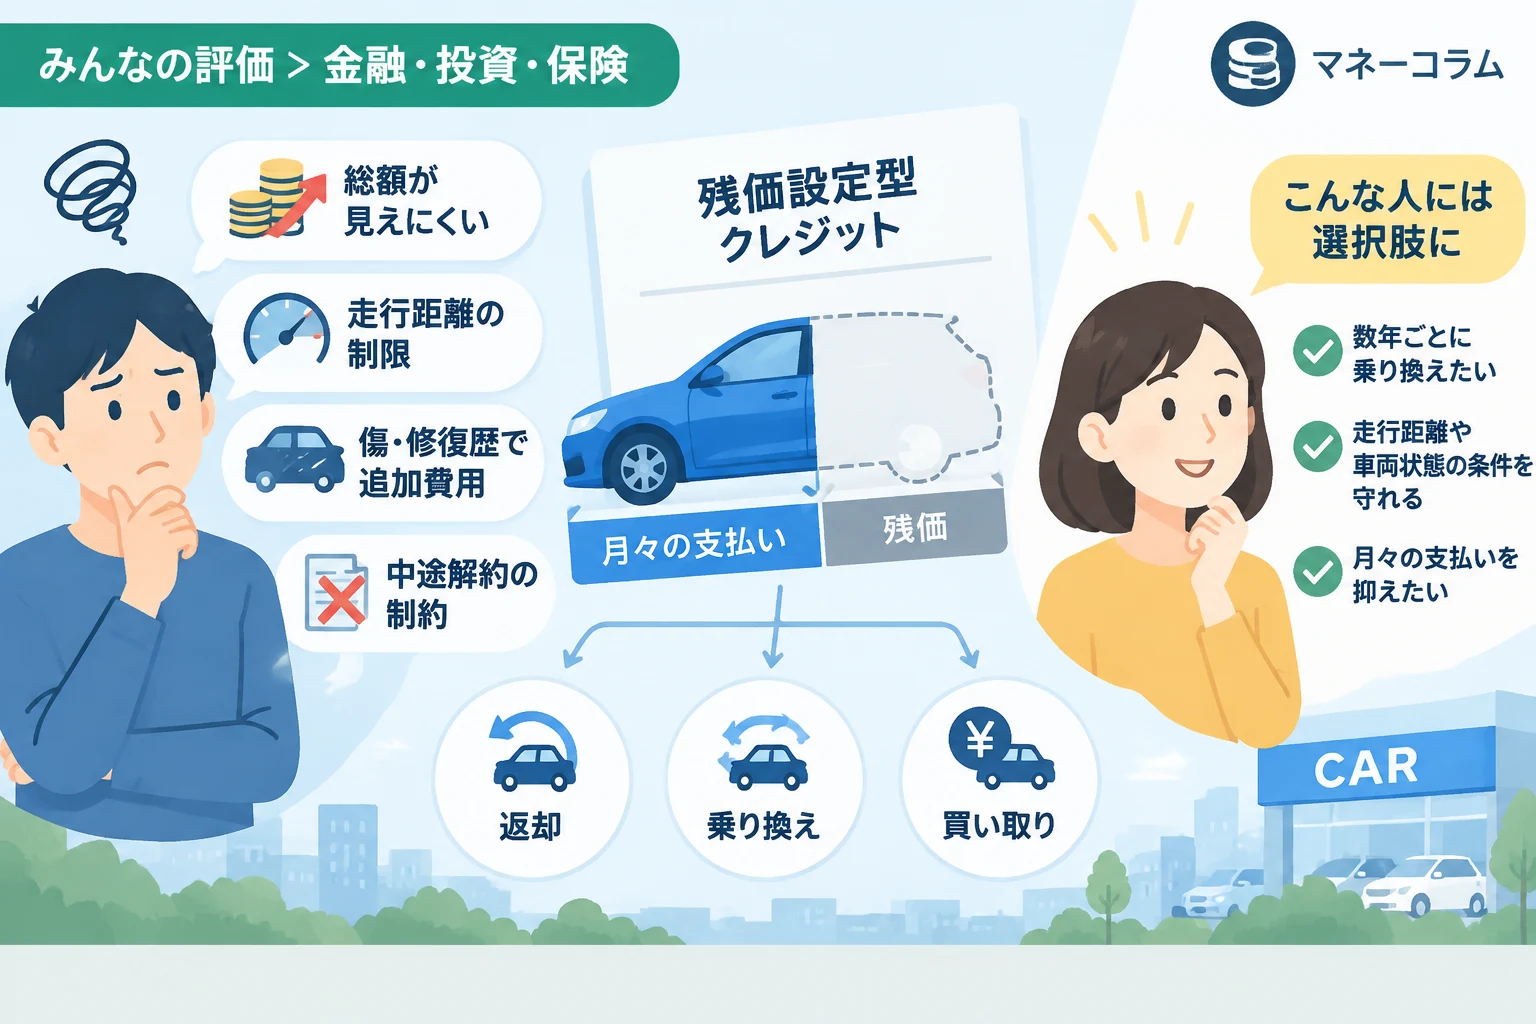
残クレは「残価設定型クレジット」の略称で、車両価格の一部を契約終了時の残価として設定し、それを差し引いた金額を分割で支払う購入方法です。
たとえば、車両価格のうち一定額を数年後の残価として設定すると、契約期間中は残価を除いた金額を中心に分割で支払うため、通常の自動車ローンと比べて月々の支払いが抑えられる場合があります。
実際の支払額は、車両価格だけでなく、金利、頭金、ボーナス払い、契約期間、諸費用などによって変わります。
月々の支払いが低く見えることと、車を安く購入できることは同じではありません。
契約終了時には複数の選択肢がある
契約期間が終わったときは、一般に車を返却する、車を乗り換える、残価を支払って買い取るといった選択肢があります。
選べる方法や手続き、費用の扱いは契約によって異なるため、契約書や販売店の説明で確認が必要です。
車を買い取る場合は、据え置かれていた残価の支払いが必要になることがあります。
残価を分割払いにする場合も、再度の審査や新たな金利負担が発生する可能性があるため、契約時点で買い取り方法まで確認しておきましょう。
| 契約終了時の選択肢 | 概要 | 確認したい点 |
|---|---|---|
| 車を返却する | 車を販売店などへ返し、契約を終了する方法です。 | 走行距離や車両状態による精算条件 |
| 車を乗り換える | 現在の車を返却し、次の車を契約する方法です。 | 次の契約の支払総額や乗り換え条件 |
| 車を買い取る | 残価などを支払い、車を引き続き使用する方法です。 | 一括払い・分割払いの可否や金利 |
「残クレはやめとけ」と言われる主な理由
月々の支払いだけでは総額を判断しにくい
残クレは月々の支払いを抑えられることがありますが、契約期間中の支払いだけを見て購入費用を判断すると、負担を正しく把握できません。
車を返却する場合でも、契約内容によっては走行距離や車両状態などの条件を満たす必要があります。
車を買い取る場合は、月々の支払いとは別に残価の精算が必要になることがあり、最終的な支払総額が大きくなる可能性があります。
比較するときは、頭金、分割払い、ボーナス払い、手数料、最終回の支払いなどを含め、同じ条件で総額を確認することが大切です。
走行距離に制限が設けられることがある
返却時の車両価値を保つため、契約によっては年間または契約期間全体の走行距離に上限が設けられています。
上限を超えた場合の精算方法や単価は契約ごとに異なるため、「超過したらいくらかかるか」を事前に確認してください。
通勤や営業で長距離を走る方、転勤や家族構成の変化で走行距離が増える可能性がある方は、現在の走行距離だけでなく将来の使い方も考慮しましょう。
走行距離の上限は、契約書に記載された数字と精算条件まで確認することが重要です。
傷や修復歴などで追加精算となる場合がある
返却時には、車体の傷やへこみ、内装の状態、修復歴などが契約上の基準に照らして確認されることがあります。
基準を超える損傷があると、修理費用などの精算を求められる場合があります。
どの程度の傷が通常使用の範囲として扱われるか、事故や修理の履歴がどのように評価されるかは、契約や車両の状態によって異なります。
返却時の査定基準や費用負担の範囲を、契約前に書面で確認しておくと安心です。
車を自由にカスタマイズしにくい
契約終了時に返却する可能性がある場合、車を元の状態に戻せないカスタマイズは制限されることがあります。
社外パーツへの交換や車体への加工を検討している方は、実施できる範囲や返却時に原状回復が必要かを販売店に確認してください。
車を自分好みに改造したい方や、長期間にわたって自由に使いたい方にとっては、所有方法の制約が不満につながる可能性があります。
契約期間中に手放すと負担が生じることがある
転勤、家族構成の変化、収入の減少などで車が不要になっても、契約を希望どおりに中途解約できるとは限りません。
途中で車を手放す場合、残債や精算金などの支払いが必要になることがあります。
契約の引き継ぎや売却が可能かどうかも契約条件によって異なるため、数年以内に生活環境が変わる可能性がある方は慎重な判断が必要です。
契約終了後に車が手元に残らないことがある
返却や乗り換えを選ぶ場合、契約終了後は車を手放すことになります。
月々の支払いを続けてきたのに自分の車にならないと感じ、損をしたように受け止める方もいます。
一方で、車を数年ごとに乗り換える予定で、所有にこだわらない方にとっては、返却を前提とする仕組みが使いやすい場合もあります。
契約前に「最終的に車を所有したいのか、一定期間利用できればよいのか」を明確にしておきましょう。
残価が保証される条件は契約によって異なる
契約時に残価が設定されていても、どのような状態でも必ずその金額で精算できるとは限りません。
走行距離や車両状態などの条件を満たした場合に限って残価が保証される契約もあります。
市場価格が契約時の想定を下回った場合の負担や、保証の対象外となる条件は契約ごとに異なります。
「残価保証」という言葉だけで安心せず、保証の適用条件と対象外となるケースを確認してください。
残クレ利用者の評判として挙がりやすい声
肯定的な声:月々の負担を抑えやすい
残クレに対する肯定的な評価では、通常のローンより月々の支払いを抑えやすく、希望する車に乗りやすいという点が挙げられます。
車を数年ごとに乗り換える方にとっては、契約終了時に返却や乗り換えを選べることが便利に感じられる場合があります。
まとまった頭金を用意しにくい方にとっても、支払い方法の選択肢が広がることがあります。
ただし、これらは契約条件や利用者の状況によって感じ方が変わるため、すべての人に当てはまる評価ではありません。
否定的な声:返却条件や最終回の支払いが分かりにくい
否定的な評価では、走行距離や車両状態に関する条件を負担に感じるという声が見られることがあります。
契約終了時に買い取りを希望したものの、残価の支払いが想定より重く感じられるケースもあります。
月々の支払額を基準に契約を決めた結果、手数料や最終回の支払いを含めた総額を十分に把握できていなかったと後悔する場合もあります。
口コミは個人の契約条件や使い方に左右されるため、評判だけで自分に合うかどうかを決めるのではなく、契約内容を確認することが大切です。
口コミを見るときに注意したいこと
インターネット上の口コミには、契約先や車種、走行距離、契約期間などが明記されていないものもあります。
「得をした」「損をした」という感想だけでは、同じ条件で自分にも当てはまるかを判断できません。
具体的な金額が書かれている口コミでも、頭金やボーナス払い、返却時の車両状態などが異なる可能性があります。
口コミは利用者が何に不満や満足を感じやすいかを知る参考情報として使い、最終的には自分の見積書や契約書で判断しましょう。
残クレを選ぶメリット
月々の支払いを抑えられる場合がある
残価を最終回に据え置く仕組みにより、通常のローンと比べて月々の支払い額を抑えられる場合があります。
ただし、契約期間や金利などの条件が異なると単純比較はできないため、同じ車種、頭金、支払期間を前提に見積もりを比べてください。
月々の支払いだけでなく、最終回の支払いを含めた総額も確認する必要があります。
数年ごとの乗り換えを検討しやすい
契約終了時に返却や乗り換えを選べるプランであれば、一定期間ごとに車を見直すきっかけになります。
新しい車に定期的に乗り換えたい方や、同じ車を長期間保有する予定がない方は、契約の仕組みを活用しやすいでしょう。
ただし、次の車の契約にも費用がかかるため、乗り換えを続けた場合の支出を長期的に考えることが大切です。
将来の選択肢を契約時に考えられる
返却、乗り換え、買い取りなど複数の選択肢が用意されている契約では、契約終了時の希望に合わせて方針を検討できます。
ただし、すべての契約で同じ選択肢が用意されるわけではなく、選択ごとに条件や費用も異なります。
契約前に終了時の各選択肢について見積もりを取り、必要な手続きや支払いを確認しておきましょう。
残クレが向いている人・向いていない人
残クレが向いている人
残クレは、月々の支出を抑えながら車に乗りたい方や、契約期間終了後に返却・乗り換えを検討している方に向いている場合があります。
年間走行距離を予測しやすく、車を丁寧に使える方であれば、返却条件に対応しやすいでしょう。
所有することよりも、一定期間使ったあとに車を見直すことを重視する方にも選択肢となります。
- 数年ごとに車を乗り換える予定がある方
- 契約で定められた走行距離の範囲で使える方
- 車のカスタマイズをあまりしない方
- 契約終了時に返却することに抵抗がない方
- 月々の支払額だけでなく総額や条件も確認できる方
残クレが向いていない人
車を長期間乗り続けたい方や、最終的に自分の所有車にしたい方は、残価の支払いを含めた総額を通常のローンなどと比較する必要があります。
走行距離が多い方や、車を仕事で使う方は、距離制限や返却時の精算条件が負担になる可能性があります。
車体の改造を楽しみたい方や、生活環境の変化に応じて自由に車を手放したい方も、契約上の制約を十分に確認してください。
- 年間走行距離が多く、上限を超える可能性が高い方
- 車を長期間保有し、自由に使いたい方
- カスタマイズや車体の加工をしたい方
- 契約期間中に車を手放す可能性が高い方
- 最終回の支払い方法や金額を決められない方
残クレと通常ローンを比較する方法
月々の支払いではなく総支払額を比べる
残クレと通常ローンを比較するときは、月々の返済額だけでなく、契約期間中と契約終了時に支払う金額を合計して確認します。
残クレでは、返却時の精算が発生する可能性や、買い取る場合の残価の支払いも考慮しましょう。
通常ローンでは、ローン完済後に車を所有できることが一般的ですが、車両価格や金利、契約内容によって負担は変わります。
車を返却する場合と買い取る場合の両方を想定し、条件をそろえた見積もりで比べると判断しやすくなります。
| 比較項目 | 残クレ | 通常ローン |
|---|---|---|
| 月々の支払い | 残価の設定により抑えられる場合があります。 | 借入額や返済期間などで決まります。 |
| 契約終了時 | 返却・乗り換え・買い取りなどから選ぶ形式があります。 | 完済後は車を保有し続ける方法が一般的です。 |
| 走行距離や車両状態 | 返却条件として制限や査定基準が設けられる場合があります。 | 返却を前提としない契約では、通常その条件はありません。 |
| 車のカスタマイズ | 返却時の原状回復が必要となる場合があります。 | 所有者やローン契約の条件を確認したうえで検討できます。 |
| 総額の確認 | 月々の支払いに加え、最終回の支払いや精算条件も確認します。 | 返済総額や諸費用を確認します。 |
見積もりで確認したい項目
見積もりを受け取ったら、車両価格、金利、頭金、月々の返済額、ボーナス払い、支払回数、最終回の支払い額を確認してください。
返却を考えている場合は、走行距離の上限、超過時の精算方法、車両の傷や修復歴に関する基準も確認が必要です。
買い取りを考えている場合は、残価の支払い方法や分割払いの可否、追加で発生する費用を尋ねましょう。
口頭説明だけで判断せず、契約条件が記載された書面を受け取って内容を確認してください。
契約前に確認したいチェックポイント
契約終了時にどうするか決めておく
契約を結ぶ前に、返却、乗り換え、買い取りのどれを想定しているか考えておきましょう。
まだ決められない場合は、それぞれの方法で必要になる支払いと条件を確認し、選択肢ごとの負担を比較してください。
走行距離の見込みを現実的に立てる
現在の使い方だけでなく、通勤先の変更や家族の送迎、旅行なども考慮して、契約期間中の走行距離を見積もります。
見込みが上限に近い場合は、距離条件の異なるプランがあるか、超過時にどのような精算になるかを確認してください。
返却時の車両状態に関する基準を確認する
傷やへこみ、内装の汚れ、修理歴などについて、返却時にどのような基準で確認されるのかを尋ねましょう。
事故や修理があった場合の連絡方法、保険を使った修理が返却条件にどう影響するかも確認しておくと安心です。
家計に余裕を残せる支払い計画にする
月々の支払いが予算内でも、税金、保険、燃料、駐車場、点検、消耗品などの維持費を含めると負担が大きくなることがあります。
ボーナス払いを設定する場合は、賞与が減ったり支給されなかったりしても支払いを続けられるか検討してください。
契約終了時の買い取りを考えている方は、残価を支払うための資金をどのように用意するかも計画に含めましょう。
途中で手放す場合の条件を確認する
転勤や収入の変化などで契約途中に車が不要になる場合を想定し、中途解約や売却、契約の引き継ぎについて確認しておきましょう。
手放すときに必要な費用や手続きは契約ごとに異なるため、事前に説明を受けておくことが重要です。
残クレをやめておいた方がいいケース
残クレそのものが誰にとっても悪い仕組みというわけではありませんが、契約条件と使い方が合わない場合は、別の購入方法を選んだ方が納得しやすいでしょう。
特に、走行距離が大きく変動する方、数年以内に車を手放す可能性がある方、車を長く所有したい方は、制限や最終回の支払いを慎重に検討する必要があります。
販売店から月々の支払額だけを提示され、総額や返却条件の説明が不十分な場合も、内容が分かるまで契約を急がないでください。
説明を聞いても支払い総額や返却条件を理解できない場合は、契約を保留して書面を確認し、必要に応じてほかの購入方法とも比較しましょう。
残クレに関するよくある質問
残クレは本当に損ですか?
残クレが損かどうかは、金利や契約条件、返却時の状態、走行距離、契約終了後に車をどうするかによって異なります。
月々の支払いが低くても、総額や最終回の支払いを含めて比較しなければ、経済的に有利かは判断できません。
残価より車の市場価格が高ければ得をしますか?
契約終了時に車の市場価格が設定残価を上回っていても、その差額を利用者が受け取れるとは限りません。
差額の扱いや精算方法は契約内容によって異なるため、査定額と残価の差がどのように扱われるかを契約前に確認してください。
残クレで購入した車は改造できますか?
改造の可否は契約内容や変更の種類によって異なります。
返却時に元の状態へ戻す必要がある場合や、原状回復に費用がかかる場合があるため、パーツ交換や加工をする前に販売店へ確認しましょう。
事故を起こしたらどうなりますか?
事故後の対応は、損傷の程度、修理内容、契約条件、保険の適用状況などによって異なります。
事故が発生したら契約先や保険会社へ連絡し、修理方法や返却時の扱いについて確認してください。
残クレの審査に通らないことはありますか?
残クレを利用する際には、契約先が定める審査が行われる場合があります。
審査基準や必要書類は申込先によって異なり、審査に通ることを前提に契約を進めることはできません。
まとめ
残クレは、残価を据え置くことで月々の支払いを抑えられる場合がある一方、走行距離や車両状態、契約終了時の選択によって費用や使い方に制約が生じることがあります。
「残クレはやめとけ」と言われる背景には、月々の支払いだけで契約を判断してしまうことや、返却条件、最終回の支払いを十分に把握していないことがあります。
数年ごとの乗り換えを希望し、契約条件の範囲で車を使える方には選択肢となりますが、長期間所有したい方や走行距離が多い方には合わない場合があります。
契約前には月額だけでなく、支払総額、残価の扱い、走行距離、返却時の査定基準、中途解約の条件を書面で確認してください。
残クレと通常ローンなどを同じ条件で比較し、自分の使い方と家計に合う方法を選ぶことが、契約後の後悔を防ぐための基本です。