「オルカンはやめとけ」という意見を見て、購入を迷っている方もいるのではないでしょうか。
オルカンは、低コストで世界の株式に分散投資できる投資信託ですが、元本保証ではなく、価格が大きく下がることもあります。
この記事では、やめとけと言われる理由や口コミ・評判でよく見られる意見を整理し、どのような人に向いているのか、購入前に確認したいポイントとあわせて解説します。
「オルカンはやめとけ」と言われるのはなぜ?
「オルカン」は、一般に三菱UFJアセットマネジメントが運用する「eMAXIS Slim 全世界株式(オール・カントリー)」を指す呼び名です。
日本を含む先進国・新興国の株式に投資する商品として知られ、1本で幅広い国や地域の企業に分散投資できる点が特徴です。
ただし、投資対象が広いからといって、損失が出ないわけではありません。
「やめとけ」という意見の多くは、商品の仕組みそのものを否定するというより、株価下落のリスクや投資家との相性を問題にしています。
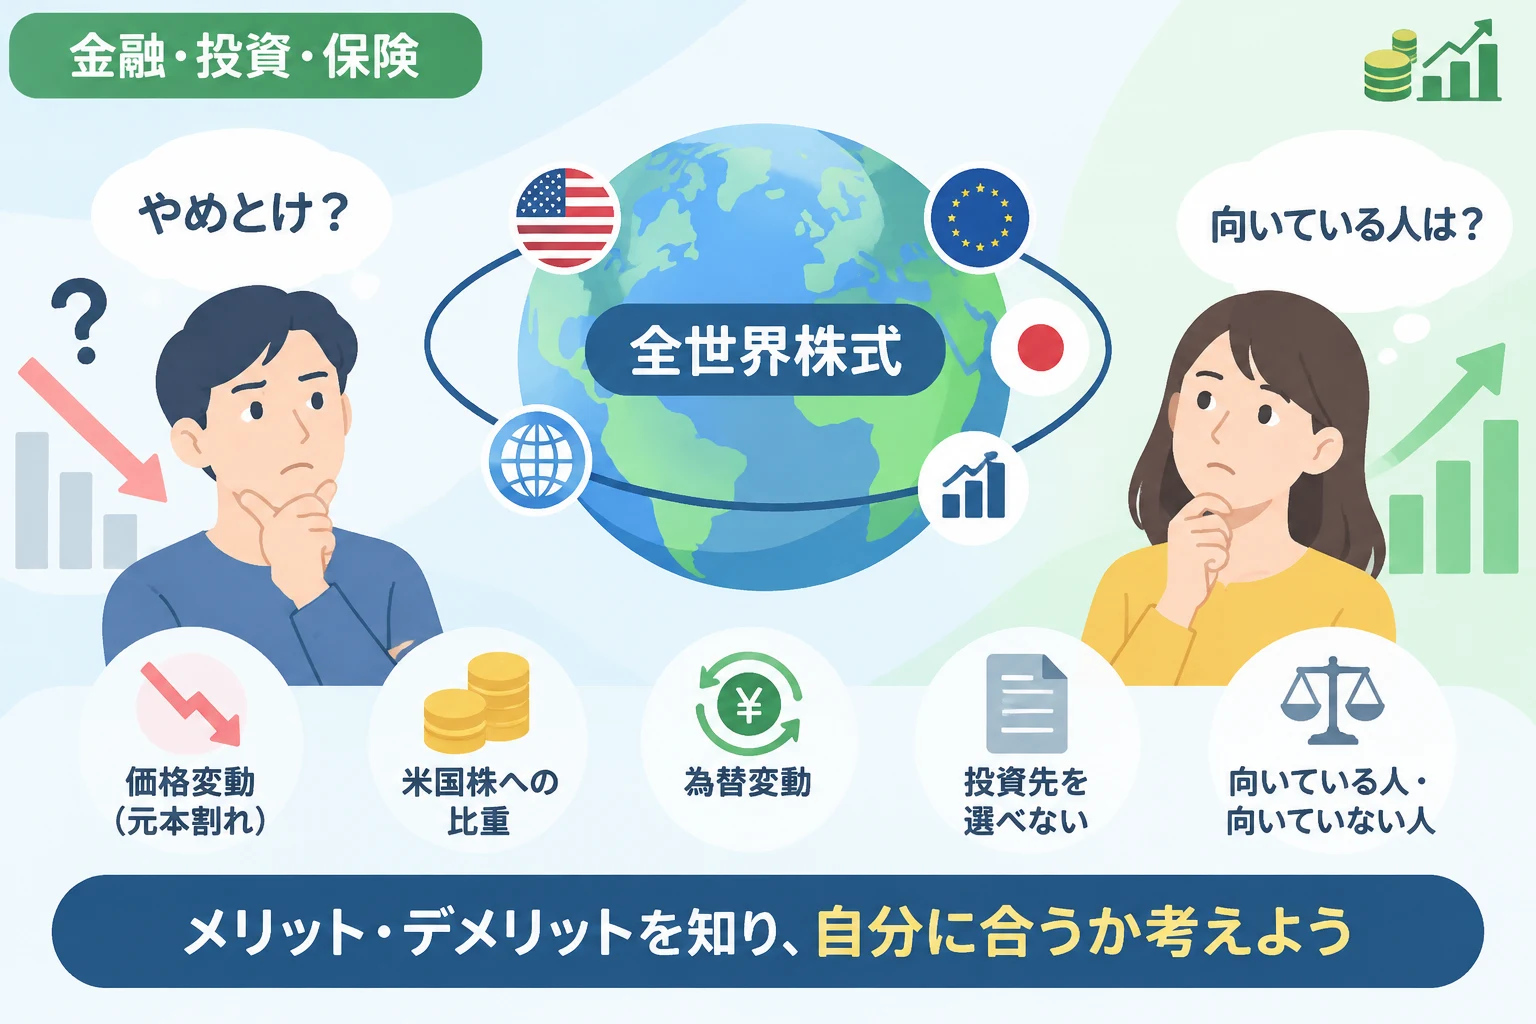
| 「やめとけ」と言われる主な理由 | 確認しておきたいこと |
|---|---|
| 株価下落で元本割れする | 株式中心の投資信託であり、短期間でも大きく値下がりする場合があります。 |
| 米国株の割合が大きい | 世界全体に投資しますが、国ごとの配分は時価総額に応じて変動します。 |
| 為替の影響を受ける | 為替ヘッジを原則行わないため、円高が基準価額の下落要因になることがあります。 |
| 短期間では成果が読みにくい | 積立投資をしても、利益や元本回復が保証されるわけではありません。 |
| 投資先を自分で選べない | 特定の国や業種に投資したい人には、運用方針が合わない場合があります。 |
理由1:株式市場が下がれば、オルカンも値下がりする
オルカンは預金や元本確保型の商品ではなく、株式を主な投資対象とする投資信託です。
世界的な景気後退、金融危機、地政学的な緊張などで株式市場が下落すると、オルカンの基準価額も下がる可能性があります。
投資した直後に相場が下落した場合、保有期間が短いほど損失を確定せざるを得なくなるおそれがあります。
世界中に分散していても、株式市場全体の下落を避けられるわけではありません。
「世界に分散しているから安心」「長期で持てば必ず利益が出る」と考えるのは危険です。
理由2:全世界株式でも、米国株の比率が高くなりやすい
オルカンの投資先は、各国の株式市場の規模を反映する時価総額加重型の指数に連動する設計です。
そのため、時価総額の大きい米国企業の株価が上昇し、米国市場の比重が高まれば、ファンド内の米国株の割合も大きくなります。
「全世界株式」という名称から、世界の国々に均等に投資する商品をイメージするかもしれませんが、国ごとの配分は均等ではありません。
また、指数の構成や国別の比率は市場環境によって変化するため、購入時点の配分が将来も続くとは限りません。
米国株への集中を避けたい人や、各国に同じ比率で投資したい人にとっては、期待していた分散の形と異なる場合があります。
理由3:円高や円安によって、円換算の評価額が動く
オルカンは海外資産を多く含み、為替変動の影響を受けます。
投資先の株価が現地通貨ベースで変わらなくても、円高が進むと、円に換算した資産価値が下がることがあります。
反対に、円安が進むと、円換算での評価額を押し上げる要因になる場合があります。
ただし、為替の動きを継続的に予測するのは難しく、円安が続くことを前提に投資判断をするのは避けたほうがよいでしょう。
為替ヘッジを原則行わない商品では、株価だけでなく為替の変化も含めて値動きを受け入れる必要があります。
理由4:積立投資をしても、損失を防げるとは限らない
毎月一定額を買い付ける積立投資には、購入時期を分散できるという利点があります。
価格が高いときは少ない口数を、価格が低いときは多い口数を購入することになりますが、損失を必ず避けられる仕組みではありません。
相場の下落が長引いたり、売却時点で価格が低かったりすれば、積立投資でも元本割れする可能性があります。
「積立なら下がっても大丈夫」と過信せず、値下がり時にも続けられる金額かどうかを確認することが重要です。
家計に無理のある金額を積み立てると、相場が下がったときに生活費が不足し、望まないタイミングで売却することになりかねません。
理由5:投資先を自分で選ぶ楽しさや自由度は少ない
オルカンは、特定の国や企業だけを選んで投資する商品ではありません。
投資対象の国や企業の比率は連動対象の指数に基づいて決まるため、投資家が自由に配分を変更することはできません。
成長を期待する国や業種に資金を集中させたい人にとっては、幅広く分散する運用方針が物足りなく感じられることがあります。
一方で、国や銘柄を自分で選び、継続的に判断する負担を減らしたい人には、その仕組みが利点になることもあります。
オルカンの口コミ・評判でよく見られる意見
口コミや評判には、オルカンを評価する声と、リスクや物足りなさを指摘する声の両方があります。
ただし、SNSや掲示板の投稿は個人の投資経験や運用期間、購入時期に左右されるため、投稿だけを根拠に商品の良し悪しを判断することはできません。
以下は、オルカンに関する評価でよく論点になる内容を整理したものであり、特定の調査に基づく満足度や投稿数を示すものではありません。
| よく見られる評価 | 意見の背景 |
|---|---|
| 1本で世界に分散できて管理しやすい | 多数の国や企業に投資でき、個別銘柄を選ぶ必要がないためです。 |
| 運用コストが低い水準で魅力的 | 低コストを重視する投資家から評価されやすいためです。 |
| 米国株だけに投資する商品より値上がりが小さいと感じる | 投資対象や国別配分が異なり、一定期間の成績に差が出ることがあるためです。 |
| 下落時に不安で売りたくなる | 株式中心の商品であり、含み損が大きくなる局面があるためです。 |
| 自分で投資先を選べず、つまらない | 指数に沿った運用のため、銘柄選択の自由度が限られるためです。 |
良い評判:手間を抑えて広く分散できる
オルカンの評価としてよく挙がるのが、少額から多数の国や企業に投資でき、商品を一本に絞れば管理しやすいという点です。
個別の企業を調べたり、国ごとの投資比率を自分で調整したりする負担を抑えたい人にとって、シンプルな運用はメリットになり得ます。
運用コストが比較的低い水準に設定されていることも、長期運用を考える人に注目される理由の一つです。
ただし、信託報酬などの費用は変更される可能性があるため、購入前には運用会社の最新の目論見書や商品情報を確認してください。
悪い評判:米国株中心なら、米国株だけの商品でよいのでは
オルカンの値動きや構成に対しては、「米国株の比率が大きいなら、米国株だけに投資する商品でよいのでは」という意見があります。
米国株だけの商品とオルカンでは、投資対象、国ごとの分散、値動き、将来の運用結果が異なります。
過去の一時期にどちらか一方の成績が上回っていたとしても、その結果が将来も続くとは限りません。
どちらを選ぶかは、過去の値上がりだけでなく、投資方針や下落時に保有を続けられるかを含めて判断する必要があります。
悪い評判:利益が出るまで時間がかかることがある
オルカンは、短期間で大きな利益を得ることを約束する商品ではありません。
購入後に相場が下落すれば、数年保有していても評価額が購入金額を下回ることがあります。
数カ月や数年の値動きだけを見て「儲からない」と感じる人がいる一方、長期保有を前提に選ぶ人もいます。
ただし、長期投資であれば必ず利益になるという保証はなく、必要な時期に相場が下がっている可能性も考えておきましょう。
オルカンは本当にやめたほうがいい?
オルカンは、誰にとっても買うべき商品でも、誰にとっても避けるべき商品でもありません。
株式の値下がりを受け入れられない人や、近いうちに使う資金を運用したい人は、オルカンに投資する金額を抑えるか、投資自体を見送ることを検討してください。
一方で、投資の目的と期間を整理し、価格変動を理解したうえで余裕資金を長期運用する人にとっては、選択肢の一つになり得ます。
「やめとけ」という言葉だけで決めるのではなく、自分の資金計画とリスク許容度に照らして考えることが大切です。
オルカンが向いている人
- 特定の国や個別企業に偏らず、世界の株式に分散して投資したい人です。
- 投資先を細かく選ぶ手間を抑え、シンプルな運用をしたい人です。
- 株式市場の値下がりがあっても、目的や投資方針に基づいて保有を続けられる人です。
- 当面使う予定のない余裕資金で、長期の資産形成を検討している人です。
- 商品の仕組みや運用コストを確認し、自分で納得して投資判断をできる人です。
オルカンが向いているかどうかは、投資経験だけでは決まりません。
初心者でも仕組みとリスクを理解して少額から始める人はいますが、経験者であっても資金の使い道や値下がりへの許容度によっては合わない場合があります。
オルカンを避けるか、投資額を抑えたほうがよい人
- 元本割れを避けたい人や、預金と同じように元本が保証されると考えている人です。
- 数年以内に住宅購入や教育費などで使う予定の資金を運用しようとしている人です。
- 評価額が下がると強い不安を感じ、すぐに売却してしまう可能性が高い人です。
- 借入金や生活費を投資に回そうとしている人です。
- 世界株式全体ではなく、特定の国・業種・企業に集中投資したい人です。
該当する項目があっても、必ず投資をしてはいけないという意味ではありません。
投資額を少なくする、現金を多めに確保する、値動きの異なる資産と組み合わせるなど、自分が続けやすい方法を検討できます。
オルカンに投資する前に知っておきたい注意点
元本割れの可能性があり、投資額の全額を失うリスクもある
投資信託の基準価額は市場の動きなどによって変動し、購入したときの金額を下回ることがあります。
オルカンは預金保険の対象ではなく、預金のような元本保証もありません。
株式市場の状況によっては評価額が大幅に下落する可能性があり、投資した資金が大きく減るリスクを理解しておく必要があります。
生活費や近い将来に使うお金は分けておく
投資を始める前に、日々の生活費や急な出費に備える資金を確保してください。
使う時期が決まっている教育費、住宅資金、医療費などを株式投資に回すと、必要な時期に相場が下がっていても売却せざるを得ない場合があります。
投資に回すのは、当面使う予定がなく、値下がりしても生活に支障が出ない範囲の資金を基本に考えましょう。
手数料や運用方針は最新の資料で確認する
投資信託を保有すると、信託報酬などの費用がかかります。
費用や運用方針、連動対象の指数、為替ヘッジの有無などは、購入時に最新の交付目論見書や運用会社の公式情報で確認してください。
同じ「全世界株式」という名称の商品でも、連動対象の指数や投資範囲、費用、運用方法は同一とは限りません。
NISA口座でも、損失がなくなるわけではない
NISAを利用して投資信託を購入した場合、制度の範囲内で運用益が非課税になるメリットがあります。
しかし、NISAは税制上の制度であり、投資信託の値下がりや元本割れを防ぐ仕組みではありません。
損失が出た場合の取り扱いにも課税口座と異なる点があるため、制度の内容を金融庁などの公式情報で確認したうえで利用しましょう。
オルカンとほかの選択肢を比較するときの考え方
オルカンを選ぶか迷ったときは、人気や直近の運用成績だけで比較するのではなく、投資対象と自分の目的が合っているかを確認しましょう。
| 選択肢 | 特徴 | 検討したい人 |
|---|---|---|
| オルカン | 世界の株式に広く分散投資することを目指す商品です。 | 投資先を一つにまとめ、世界株式全体に投資したい人です。 |
| 米国株式に連動する商品 | 米国市場の株式を中心に投資する商品です。 | 米国市場への投資を重視し、その値動きや集中リスクを受け入れられる人です。 |
| 複数の資産に分散する商品 | 株式だけでなく、債券などを含む場合があります。 | 株式の値動きを抑えることを重視し、資産配分をシンプルにしたい人です。 |
| 預貯金 | 預金商品ごとの条件に応じて利息がつき、投資信託とは異なる性質を持ちます。 | 元本の安全性や、近い将来に使う資金の確保を重視する人です。 |
ここでの比較は一般的な特徴を示したもので、特定の商品を推奨するものではありません。
投資商品ごとに価格変動や費用、税制上の扱いが異なるため、購入前に商品情報を確認してください。
複数の株式投資信託を組み合わせても、投資先が重複していれば、思ったほど分散できないことがあります。
たとえば、オルカンと米国株式の商品を併せて保有すると、米国株の比率が自分の想定より高くなる場合があります。
商品数を増やすこと自体を目的にせず、どの資産にどれだけ投資しているかを把握することが重要です。
オルカンを始めるなら、無理のない手順で検討する
1. 投資の目的と使う時期を決める
老後資金や長期の資産形成など、何のために投資するのかを整理してください。
目的が定まると、いつまで運用するのか、どの程度の値下がりを許容できるのかを考えやすくなります。
2. 生活に必要な現金を確保する
投資を優先するあまり、生活費や緊急時に必要な資金まで使わないようにしましょう。
家計や収入の状況に応じて、現金と投資資金のバランスを決めてください。
3. 目論見書で商品の内容を確認する
連動対象の指数、投資地域、為替リスク、費用、分配方針などを確認し、自分の希望と合っているか判断しましょう。
商品名や口コミだけでは分からない情報もあるため、運用会社の公式資料を読むことが大切です。
4. 下落時の行動を事前に考える
投資を始める前に、評価額が下がったときに積立を続けるのか、投資額を見直すのかといった対応を考えておきましょう。
相場が大きく動いたときに感情だけで判断しないよう、投資の目的と資金計画を記録しておく方法もあります。
オルカンは、相場が下がったときに必ず買い増すべき商品でも、値下がりしたら必ず売るべき商品でもありません。
家計やリスク許容度が変わった場合は、積立額や資産配分を見直すことも選択肢です。
「オルカンはやめとけ」に関するよくある質問
オルカンは初心者でも買えますか?
初心者でも購入できますが、投資信託の仕組みや元本割れの可能性を理解してから判断する必要があります。
仕組みを十分に理解しないまま、口コミやランキングだけを理由に購入することは避けましょう。
オルカンを買えば、長期的に必ず増えますか?
いいえ、長期保有や積立投資をしても、将来の利益は保証されません。
過去の運用実績が将来の成果を約束するものではないため、損失が出る可能性も考慮してください。
オルカンは米国株の商品より安全ですか?
投資先を世界に広げることで、特定の国に集中するリスクを抑える効果は期待できますが、株式市場全体の下落リスクは残ります。
どちらが安全かは、投資対象や期間、為替の影響、リスクの捉え方によって異なり、一概にはいえません。
含み損が出たら、すぐに売るべきですか?
含み損が出たという理由だけで売却を決めず、投資目的や資金の使い道、商品を選んだ理由を確認しましょう。
一方で、生活費が必要になった場合や、リスクを受け入れられないと分かった場合は、保有や積立の見直しを検討することも大切です。
毎月いくら積み立てるのがよいですか?
適切な金額は、収入や支出、貯蓄、投資目的、値下がりへの耐性によって異なります。
金額を一律に決めるのではなく、相場が下がっても家計に無理が生じない範囲に設定してください。
まとめ
「オルカンはやめとけ」と言われる背景には、株式市場の下落、米国株への偏り、為替変動、短期で利益が出るとは限らないことなどがあります。
世界中に分散できる点はメリットですが、元本割れを防げるわけではなく、投資した資金が減る可能性もあります。
近いうちに使うお金を運用したい人、元本割れを避けたい人、値下がりに耐えられない人は、投資を見送るか投資額を抑えることを検討してください。
一方で、リスクを理解し、当面使う予定のない資金で長期の資産形成を目指す人には、オルカンが選択肢になる場合があります。
口コミの評価だけで決めず、商品の最新情報と自分の資金計画を確認し、無理なく続けられるかを基準に判断しましょう。