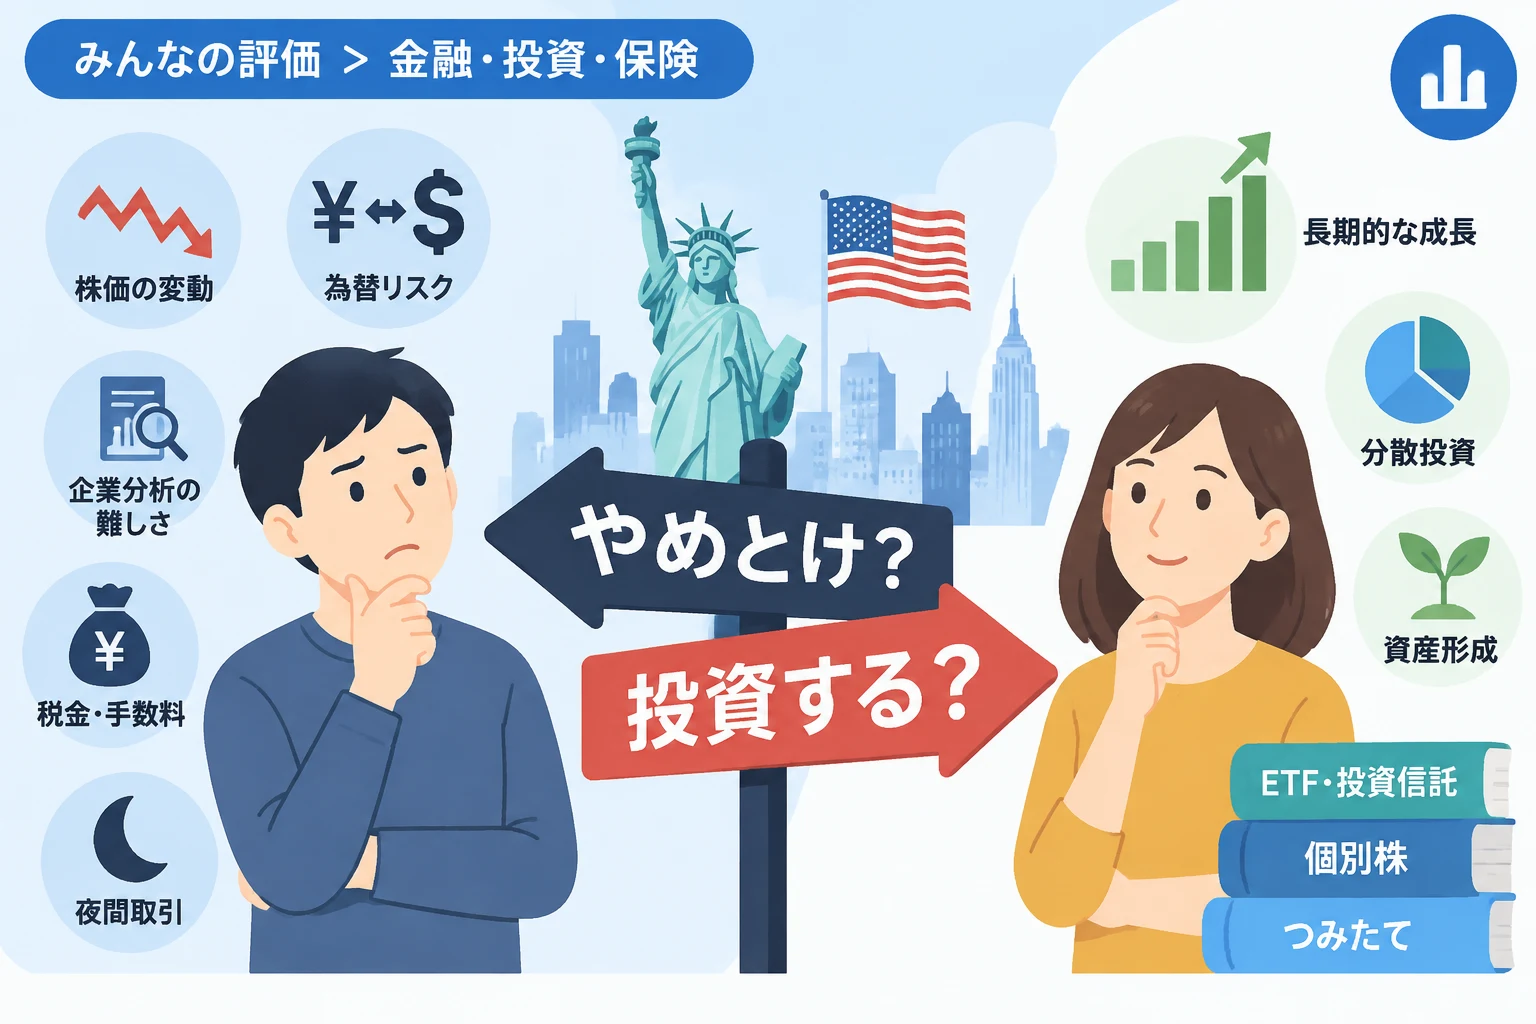
「米国株はやめとけ」という意見を見て、投資を始めるべきか迷っている方もいるでしょう。
米国株には、為替変動や価格の大きな値動き、税金の仕組みなど、国内株とは異なる注意点がありますが、リスクを理解し、自分の目的や許容範囲に合わせて投資すれば、誰にとっても避けるべきものとは限りません。
この記事では、米国株が「やめとけ」と言われる理由や投資家の評価、向いている人・向いていない人、始める前に確認したい対策を解説します。
米国株はやめとけと言われるのはなぜ?
米国株を避けるべきだという意見の多くは、米国市場そのものを否定するというより、株価や為替の変動、銘柄選びの難しさなど、投資に伴うリスクを指摘しています。
特に、短期間で利益を得たい人や、元本割れを避けたい人が値動きの大きな銘柄に投資すると、想定以上の損失につながる可能性があります。
「やめとけ」という言葉だけで判断せず、どのリスクが自分に関係するのかを整理することが大切です。
| 「やめとけ」と言われる理由 | 主な注意点 | 検討できる対策 |
|---|---|---|
| 為替変動がある | 円高になると円換算の資産価値が下がる場合がある | 為替も含めて長期・分散を意識する |
| 株価の値動きが大きい | 短期間で大きく下落する銘柄がある | 投資額や保有銘柄を分散する |
| 個別企業の情報を集めにくい | 事業内容や決算の理解が不十分になりやすい | 仕組みを理解できる銘柄や投資信託を選ぶ |
| 税金や手数料が複雑に感じる | 配当の二重課税や為替手数料などが関係する | 口座や商品ごとの条件を事前に確認する |
| 取引時間が日本時間の夜間 | 生活リズムや注文方法に影響する | 指値注文や積立などを活用する |
米国株がやめとけと言われる7つの理由
1. 円高・円安によって円換算の損益が変わる
米国株は米ドルで取引されるため、日本円で資産を評価するときには、株価だけでなく為替レートも影響します。
たとえば、米国株の株価が変わらなくても、購入時より円高・ドル安が進めば、円に換算した資産価値が下がることがあります。
反対に、株価が下落していても円安が進んだ結果、円換算での損失が小さくなる場合もありますが、為替が株価の損失を必ず補ってくれるわけではありません。
米国株では、株価の値動きと為替の値動きが重なる可能性があることを理解しておきましょう。
2. 個別株は短期間で大きく値下がりすることがある
米国市場には世界的に知られる大企業が多い一方で、個別企業の株価は業績や金利、競争環境、投資家の期待などによって大きく変動します。
成長期待の高い企業でも、決算が市場予想を下回ったり、事業環境が変わったりすれば、株価が急落することがあります。
株価が下がった後に必ず回復するとは限らず、経営破綻や上場廃止に至る可能性もゼロではありません。
有名企業や大手企業であることだけを理由に、価格変動や企業固有のリスクが小さいと考えるのは避けましょう。
3. 米国市場全体が今後も成長するとは限らない
米国企業や米国市場の成長を期待して投資する人は多いものの、過去の実績が将来の値上がりを保証するわけではありません。
景気後退、金利の上昇、地政学的な緊張、規制の変更などによって、市場全体が長期間低迷する可能性もあります。
「米国株なら長期的に上がる」と決めつけず、投資先や資産配分が特定の国や市場に偏りすぎていないかを確認することが重要です。
4. 情報収集や企業分析に手間がかかる
個別株に投資する場合は、企業の売上や利益だけでなく、事業の仕組み、競合、財務状況、将来のリスクなどを確認する必要があります。
米国企業の決算資料やニュースは英語で発表されることが多く、日本語の情報だけでは最新の内容やニュアンスを把握しにくい場合があります。
翻訳記事やSNSの投稿は調査のきっかけになりますが、情報の正確性や発信者の利害関係を確認せずに売買判断へ直結させるのは危険です。
企業分析に時間をかけられない人は、個別株を無理に選ぶのではなく、幅広い銘柄に投資する投資信託やETFを比較する方法もあります。
5. 配当や売却益の税金が分かりにくい
日本に住む人が米国株から配当を受け取る場合、米国での源泉徴収に加えて、日本国内の課税も関係することがあります。
課税口座では、条件を満たせば確定申告で外国税額控除を利用できる場合がありますが、控除額には限度があり、すべての外国税額が戻るとは限りません。
NISA口座では日本国内の税金が非課税になる一方、米国で源泉徴収された配当課税は残り、一般に外国税額控除も利用できません。
税率や取り扱いは口座の種類、商品、居住状況、税制改正などで異なるため、実際の申告時には証券会社や国税庁などの最新情報を確認してください。
売却益についても、口座区分や税務上の居住地などによって取り扱いが変わることがあるため、配当と同じだと決めつけないようにしましょう。
6. 手数料や為替コストが利益を押し下げる
米国株の取引では、売買手数料のほか、円と米ドルを交換するときの為替手数料やスプレッドが発生する場合があります。
証券会社によって手数料体系、為替コスト、最低手数料、取引条件などが異なるため、広告に表示された一つの費用だけで比較しないことが大切です。
少額で何度も売買すると、取引コストが投資額に対して大きな割合になることがあります。
注文前に証券会社の料金表を確認し、購入時だけでなく売却時や円に戻すときの費用も含めて考えましょう。
7. 取引時間が日本の生活時間と合わない
米国市場の取引時間は日本時間では夜間から早朝にあたり、米国の夏時間と冬時間によって開始・終了時刻も変わります。
取引時間に合わせて夜遅くまで相場を見続けると、睡眠や仕事に影響したり、短期的な値動きに反応して不要な売買をしたりするおそれがあります。
リアルタイムで相場を見られないことが不安な人は、注文方法や積立設定を活用できるか、利用中の証券会社で確認してみましょう。
取引時間に合わせて生活を変えるのではなく、自分の生活に無理のない投資方法を選ぶことが大切です。
米国株に対する投資家の評価
米国株の評価は一様ではなく、投資目的や保有期間、選んだ商品によって大きく異なります。
投資家の口コミやSNSでは「有名企業に投資できる」「日本株以外にも投資先を広げられる」といった肯定的な声がある一方、「円高で円換算の評価額が下がった」「個別株の値動きに耐えられなかった」といった否定的な声も見られます。
これらは個人の経験や相場環境に基づく意見であり、同じ結果がほかの人にも起きるとは限りません。
| 評価されやすい点 | 不満・不安になりやすい点 |
|---|---|
| 米国の企業や市場に投資できる | 円高・円安の影響を受ける |
| 個別株やETFなど選択肢がある | 銘柄によって値動きが大きい |
| 少額から購入できる銘柄や商品がある | 取引費用や税金の確認が必要になる |
| 日本株以外へ投資先を分散できる | 米国市場への集中が進むことがある |
| 積立投資に対応する商品もある | 短期間で利益が出るとは限らない |
口コミを参考にするときは、投稿者の投資期間、購入時期、投資額、商品が個別株か投資信託かを確認しましょう。
利益が出た事例だけを見て始めたり、損失を経験した人の意見だけで市場全体を判断したりすると、リスクと期待リターンを正しく捉えにくくなります。
米国株は本当にやめたほうがいい?
米国株は、すべての人にとって「やめたほうがいい」投資先ではありません。
一方で、価格変動や為替リスクを受け入れられない人が、生活資金まで投じて短期売買をするのは避けるべきです。
重要なのは、米国株を買うかどうかだけでなく、どの商品を、どのくらいの金額で、どれだけの期間保有するかを決めることです。
米国株を避けたほうがよい人
- 近いうちに使う予定の生活費や緊急時の資金を投資に回そうとしている人
- 元本割れを受け入れられず、評価額が下がると強い不安を感じる人
- 短期間で必ず利益が得られると思っている人
- 借入金や信用取引を利用して、大きな金額を投じようとしている人
- 投資対象や手数料、税金を確認せず、SNSの情報だけで銘柄を選ぶ人
- 価格が下がったときに、理由を確認せず感情的に売買してしまう人
これらに当てはまる場合は、米国株への投資を急がず、家計や投資の基本を整えることを優先しましょう。
リスクの小さい投資商品であっても元本が保証されるとは限らないため、値下がりそのものに耐えられない場合は、預貯金なども含めて資金の置き場所を検討する必要があります。
米国株が選択肢になり得る人
- 株価や為替が変動する可能性を理解している人
- 当面使う予定のない資金で投資できる人
- 投資目的や保有期間を自分で決められる人
- 特定の企業や国に資産が偏りすぎないよう管理できる人
- 値下がり時にも慌てず、定期的に資産状況を確認できる人
ただし、これらに当てはまるからといって利益が保証されるわけではありません。
自分に合うかを考えるときは、投資経験だけでなく、収入や支出、家族構成、今後の資金需要も踏まえて判断しましょう。
米国個別株と米国株投資信託・ETFの違い
「米国株」とひとくちに言っても、特定の企業に投資する個別株と、複数の企業にまとめて投資する投資信託・ETFでは、リスクの性質が異なります。
| 比較項目 | 米国個別株 | 米国株投資信託・ETF |
|---|---|---|
| 投資対象 | 基本的に個別企業 | 商品ごとの指数や方針に基づく複数銘柄 |
| 企業固有の影響 | 大きく受けやすい | 複数銘柄への分散で抑えられる場合がある |
| 確認すること | 企業の業績や財務、事業リスク | 連動指数、組入銘柄、信託報酬など |
| 注意点 | 銘柄選びや売買の判断が必要 | 市場全体の下落や商品設計の影響を受ける |
投資信託やETFを利用しても、米国市場全体が下落すれば基準価額や市場価格が下がる可能性があります。
複数の銘柄に投資すればリスクがなくなるわけではなく、商品の投資対象が大型株や特定の業種に偏っている場合もあります。
個別株と投資信託のどちらが優れているかではなく、商品内容を理解して自分の投資目的に合うかを確認することが重要です。
米国株のリスクを抑えるためにできること
生活防衛資金と投資資金を分ける
病気や失業、急な出費に備える資金は、値下がりする可能性がある投資に回さず、すぐ使える状態で確保しておきましょう。
投資に使うのは、当面の生活に必要な資金を除いた余裕資金を基本とします。
必要な現金の額は収入や家族の状況によって異なるため、一律の金額に当てはめるのではなく、自分の家計をもとに考えてください。
投資対象や地域を分散する
一社の株だけに資金を集中させると、その企業の業績悪化が資産全体に大きく響く可能性があります。
複数の企業や業種、地域、資産に分散することで、一つの投資先に起きた問題が資産全体へ与える影響を抑えられる場合があります。
ただし、分散しても市場全体の下落や為替変動による損失を完全に防ぐことはできません。
保有中の商品がどの国や業種に投資しているかを確認し、複数の商品を持っている場合も実質的な投資先が重複していないか見ておきましょう。
一度に大きな金額を投じない
投資のタイミングを正確に見極めるのは難しく、購入直後に株価が下がる可能性もあります。
一度に投資する金額を抑え、複数回に分けて購入する方法は、購入時期が特定の日に集中するのを避けるのに役立つことがあります。
ただし、定期的な積立でも損失を避けられるわけではなく、相場によっては一括投資より有利になるとは限りません。
投資方法を選ぶときは、手数料や商品内容、投資期間を含めて比較しましょう。
売買のルールを事前に決める
株価が上がったときだけでなく、下がったときにどうするかも購入前に考えておくと、感情的な売買を減らしやすくなります。
たとえば、投資目的、想定する保有期間、追加購入の条件、資産配分を見直すタイミングなどを記録しておく方法があります。
損失を取り戻そうとして、根拠なく追加購入を続けるのは避けましょう。
業績や事業環境が変化している場合には、当初の投資判断が今も妥当かを改めて確認することが必要です。
手数料・為替コスト・税金を確認する
証券会社や商品を比較するときは、取引手数料だけでなく、為替交換にかかる費用、投資信託の信託報酬、配当の税務上の取り扱いも確認しましょう。
NISAを利用する場合は、対象商品や口座の仕組みを理解し、外国で課される税金が残るケースも把握しておくことが大切です。
制度や手数料は変更されることがあるため、申し込み前に金融機関や公的機関の最新情報を確認してください。
レバレッジ商品や信用取引を安易に使わない
レバレッジ型の商品や信用取引は、少ない元手で大きな金額を動かせる一方、価格変動による損失も大きくなり得ます。
商品によっては、保有期間や相場の動き方によって期待した結果にならない場合があり、仕組みを理解しないまま利用するのは危険です。
投資経験が浅い場合は、まず現物取引や商品構造が分かりやすい投資信託などを比較し、理解できない商品には手を出さないようにしましょう。
米国株を始める前に確認したいチェックリスト
購入を決める前に、次の点を一つずつ確認してください。
- 投資に使う資金は、生活費や近い将来に必要な資金と分けているか
- 投資先の株価が下落した場合、どの程度の損失まで受け入れられるか
- 為替の変化が円換算の評価額に影響することを理解しているか
- 購入するのが個別株、ETF、投資信託のどれなのか把握しているか
- 商品や証券会社にかかる手数料を確認したか
- 配当や売却益の税金、NISA口座の取り扱いを確認したか
- 投資先が特定の国や業種に偏りすぎていないか
- 値下がりした場合の対応を事前に考えているか
分からない項目が残っている場合は、理解できるまで調べるか、投資を始める時期を遅らせても問題ありません。
投資を見送ることも、資金を守るための合理的な判断です。
米国株に関するよくある質問
米国株は初心者には危険ですか?
米国株だから初心者に必ず危険というわけではありませんが、値動きや為替変動、税金、商品ごとの違いを理解せずに投資すると、想定外の損失や費用につながるおそれがあります。
初めて投資する場合は、生活資金を確保したうえで、商品内容を理解できる範囲の少額から検討し、損失が出る可能性を受け入れられるか確認しましょう。
円高になったら米国株は売るべきですか?
円高になったという理由だけで、必ず売るべきとは言えません。
売却するかどうかは、為替だけでなく、企業の業績や投資目的、保有期間、資産全体の配分、資金が必要になる時期などを踏まえて判断する必要があります。
為替の先行きを正確に予測するのは難しいため、短期的な相場予想だけで売買を繰り返すのは慎重に考えましょう。
米国株は長期保有すれば損をしませんか?
長期保有によって短期的な値動きの影響を和らげられる場合はありますが、損失を避けられる保証はありません。
投資先の企業や市場が長期間低迷したり、為替が不利に動いたりすれば、長く保有していても損失が残る可能性があります。
長期保有を前提にする場合も、投資先や資産配分を定期的に確認しましょう。
米国株はNISAで買えば安心ですか?
NISAは対象となる投資から得た利益に対する日本国内の税負担を軽減する制度ですが、投資元本や利益を保証する制度ではありません。
米国株の配当には米国での源泉徴収が生じる場合があり、NISA口座では一般に外国税額控除を利用できない点にも注意が必要です。
対象商品や税務上の取り扱いは制度・商品・口座によって異なるため、証券会社や公的機関の最新情報を確認してください。
米国個別株と米国株投資信託のどちらを選ぶべきですか?
どちらが適しているかは、企業分析に使える時間、投資経験、分散の考え方、商品にかかる費用などによって異なります。
個別株は企業ごとの成長性やリスクを自分で判断する必要があり、投資信託は運用方針や組入銘柄、信託報酬などを確認する必要があります。
商品名や過去の値上がりだけで選ばず、投資対象や仕組みを理解できるかを基準に比較しましょう。
まとめ
米国株が「やめとけ」と言われる主な理由は、株価の変動に加えて為替の影響を受けること、個別企業の情報収集が必要なこと、税金や手数料が分かりにくいことなどです。
これらのリスクがあるからといって、米国株を誰もが避けるべきとは限りませんが、短期間で利益が得られると期待したり、生活に必要な資金を投じたりするのは避けましょう。
投資するかどうかは、米国株の評判だけではなく、商品内容・投資期間・資金の余裕・損失への許容度を踏まえて判断することが大切です。
不安が強い場合は投資を急がず、仕組みを理解できる商品や無理のない金額から検討し、必要に応じて公的機関や金融機関の最新情報を確認してください。