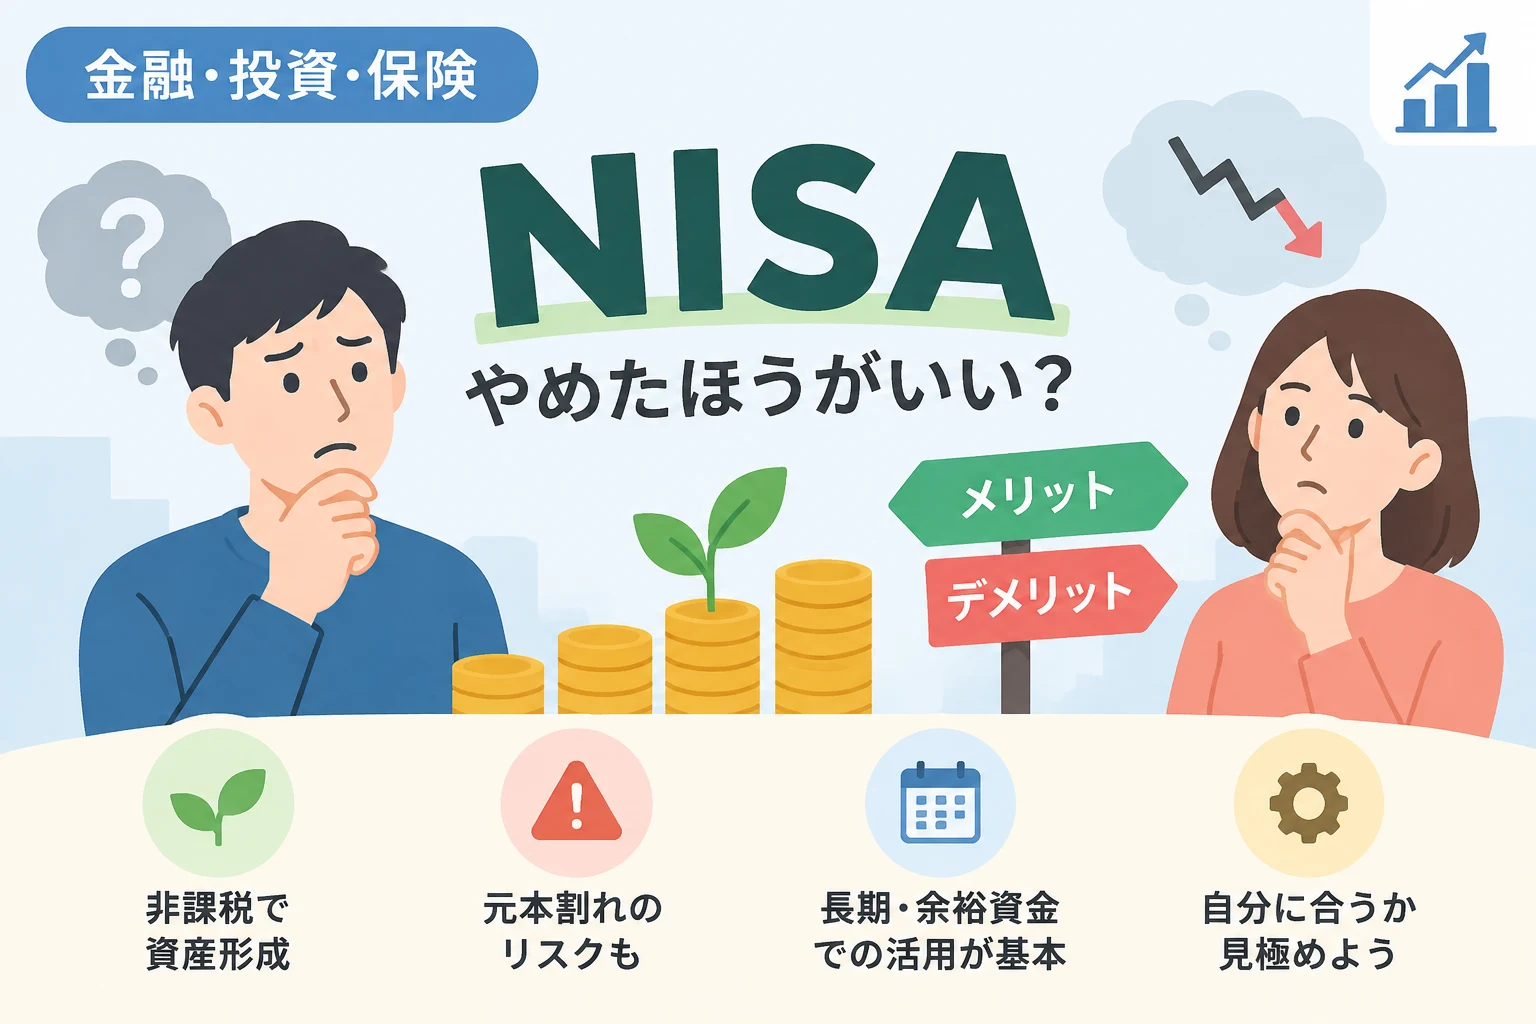
「NISAはやめとけ」という意見を見て、始めるべきか迷っている方もいるでしょう。
NISAは投資で損をしない制度ではありませんが、制度そのものが危険というわけでもありません。
大切なのは、NISAのメリットと注意点を理解し、自分の資金状況や投資目的に合うかを判断することです。
NISAは「やめとけ」と言われるのはなぜ?
NISAは、投資で得た利益が非課税になる制度です。
一方で、投資には元本割れの可能性があり、非課税というメリットだけで損失を防げるわけではありません。
「やめとけ」という意見の多くは、NISAの制度よりも、投資に伴うリスクや使い方への懸念から生まれています。
投資なので元本割れする可能性がある
NISA口座で購入した投資信託や株式は、価格が下落すれば資産が購入額を下回ることがあります。
たとえば、100万円を投資して価格が20%下がれば、評価額は80万円になります。
売却しなければ損失が確定しない場合もありますが、価格が必ず元に戻るとは限りません。
投資先の企業の業績悪化や市場全体の低迷によって、長期間にわたり価格が回復しない可能性もあります。
NISAは利益を非課税にする制度であり、損失を補填したり元本を保証したりする制度ではありません。
損失が出ても、課税口座のような税務上の救済を受けられない
NISA口座の損失は、税務上ないものとして扱われます。
そのため、NISA口座で出た損失を、課税口座で得た株式や投資信託の利益と相殺する損益通算はできません。
課税口座であれば一定の条件のもとで利用できる損失の繰越控除も、NISA口座の損失には適用されません。
たとえば、課税口座で利益が出ていても、NISA口座の損失を差し引いて課税額を減らすことはできません。
この点は、NISAのメリットだけでなく、損失が生じた場合の扱いも確認しておきたい理由の一つです。
短期間で大きく増やそうとすると、損失が膨らむことがある
NISAでは、投資する商品や金額を自分で選びます。
値動きの大きい商品に資金を集中させたり、短期的な値上がりを期待して売買を繰り返したりすると、損失が大きくなる可能性があります。
「非課税だから利益が出る」「人気商品なら安全」といった考えで購入するのは危険です。
制度の非課税メリットと、投資商品の値動きやリスクは分けて考える必要があります。
生活費や近いうちに使うお金まで投資してしまう
投資したお金は、必要になったときに必ず元の金額で引き出せるとは限りません。
相場が下がっている時期に急な出費が重なると、損失を抱えたまま売却せざるを得ないことがあります。
数年以内に使う予定の住宅購入資金や教育費、生活費を投資に回すと、必要な時期に資金が不足するおそれがあります。
当面の生活費や近い将来に使う予定の資金は、値動きのある投資に回さないことが基本です。
制度をよく知らずに始めると、想定外の不便が生じる
NISAでは、すべての金融商品を自由に購入できるわけではありません。
つみたて投資枠と成長投資枠では対象商品が異なり、金融機関によって取り扱う商品や手数料も違います。
また、NISA口座は一人につき一つで、金融機関の変更には所定の手続きが必要です。
制度や商品をよく確認しないまま口座を開設すると、「買いたい商品がなかった」「手数料を比較していなかった」と感じる場合があります。
NISAそのものは危険なのか
NISAは、投資の利益にかかる税金を非課税にするための制度であり、それ自体が投資対象ではありません。
実際に資産の値動きを左右するのは、NISA口座で購入した投資信託や株式などの商品です。
そのため、「NISAは危険か」という問いに対しては、制度と投資商品を分けて考える必要があります。
NISAの制度でできること
通常、株式や投資信託などの運用益には、税金がかかる場合があります。
NISA口座で対象商品に投資して得た売却益や配当・分配金は、一定の条件のもとで非課税になります。
2024年に始まった新NISAでは、非課税保有期間が無期限となり、制度も恒久化されました。
年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円で、合計360万円です。
生涯にわたる非課税保有限度額は1,800万円で、そのうち成長投資枠で利用できる上限は1,200万円です。
ただし、年間投資枠を使い切らなかった場合でも、未使用分を翌年に繰り越すことはできません。
| 項目 | 新NISAの内容 |
|---|---|
| つみたて投資枠 | 年間120万円 |
| 成長投資枠 | 年間240万円 |
| 年間投資枠の合計 | 年間360万円 |
| 非課税保有限度額 | 生涯で1,800万円 |
| 成長投資枠の上限 | 生涯で1,200万円 |
| 非課税保有期間 | 無期限 |
制度の内容は変更される可能性があるため、口座開設や投資の前に金融庁のNISA特設サイトで最新情報を確認してください。
損益を決めるのは、投資先や投資方法
同じNISA口座を使っていても、投資先によって値動きや損失の可能性は異なります。
複数の国や業種に分散された投資信託と、特定の会社の株式では、価格変動の要因やリスクの大きさが違います。
また、分散投資をしていても、市場全体が下落すれば資産が減ることはあります。
NISAを使うだけでリスクが小さくなるわけではないため、商品内容や手数料を自分で確認することが大切です。
「非課税」のメリットが生かせるのは利益が出た場合
NISAの税制上のメリットは、投資で利益が出た場合に、その利益が非課税になることです。
利益が出なければ、非課税になる税金もありません。
また、NISA口座内の損失は損益通算に使えないため、利益が出る可能性だけでなく、損失が出た場合の扱いも理解しておく必要があります。
「NISAはやめとけ」という評価はどこまで正しい?
NISAの評価は、投資経験や資金状況、制度に期待していることによって分かれます。
非課税で長期の資産形成を目指せる点を評価する人がいる一方、元本割れのリスクや、すぐに使う資金には向かない点を懸念する人もいます。
個々の口コミや体験談は、その人が選んだ商品や投資を始めた時期などに左右されるため、誰にでも当てはまる結論とは限りません。
評価されやすいポイント
利益が出た場合に税金がかからないことは、NISAの大きな特徴です。
新NISAでは非課税保有期間が無期限になったため、制度上の期限を気にせず長期保有を検討できます。
つみたて投資枠では、長期・積立・分散投資に適した一定の商品が対象となっており、少額から積立を始める選択肢があります。
ただし、積立投資も元本保証ではなく、運用成績は投資先の価格によって変動します。
不満や不安につながりやすいポイント
投資を始めた直後に相場が下落すると、含み損を見て不安になり、制度への評価が悪くなることがあります。
商品選びやリスクを十分に理解せずに始めた場合は、「思っていたより値動きが大きい」と感じることもあります。
一方で、値下がりしたという理由だけで、NISA制度そのものが失敗だったと判断することはできません。
どのような目的で投資したのか、いつ資金を使うのか、どの程度の値下がりまで受け入れられるのかを振り返ることが重要です。
口コミは投資判断の参考情報として扱う
「NISAを始めてよかった」「損をしたのでやめた」といった声は、個人の経験として参考になります。
しかし、投資した期間や商品、購入時期、投資額が違えば、同じ制度を利用していても結果は異なります。
口コミだけで判断せず、金融庁などの公的情報や金融機関の商品説明書も確認しましょう。
特定の商品をすすめる投稿や、短期間で利益が出ると断言する情報には慎重になる必要があります。
NISAをやめておいたほうがよい人
NISAは多くの人が利用を検討できる制度ですが、すべての人が今すぐ投資を始めるべきとは限りません。
次のような状況に当てはまる場合は、投資を急がず、家計や資金計画を整えることを優先したほうがよいでしょう。
生活費や緊急時の備えが不足している人
収入が減ったり、医療費や修理費などの急な支出が発生したりしたときに備える現金が不足している場合は、投資よりも手元資金の確保が先です。
投資商品は、必要なときに値下がりしている可能性があります。
生活に必要な現金を確保したうえで、当面使う予定のない資金の範囲で投資を検討しましょう。
近いうちに使う予定の資金を投資したい人
数か月後や数年後に使う予定がある資金は、値下がりした際に回復を待てない可能性があります。
住宅購入、学費、車の購入など、使う時期が決まっている資金を投資に回す場合は、必要時期に売却できないリスクを考慮してください。
資金の用途や時期に応じて、預貯金と投資を分けて管理することが大切です。
借入金の返済が家計を圧迫している人
カードローンなど金利の高い借入れがある場合、投資を始める前に返済を検討する必要があります。
投資の利益は確実ではありませんが、借入れには利息が発生します。
返済と投資のどちらを優先するかは借入金利や家計状況によって異なるため、条件を整理してから判断しましょう。
価格が下がると冷静に保有し続けられない人
評価額が少し下がっただけで強い不安を感じ、生活に影響が出るほど気になってしまう場合は、投資額や商品のリスクが自分に合っていない可能性があります。
値下がり時に慌てて売却すると、損失が確定することがあります。
投資をするなら、どの程度の下落まで受け入れられるかを事前に考え、無理のない金額から始める方法があります。
短期間で確実に利益を得たい人
投資には価格変動があるため、短期間で利益を得ることも、利益を確実にすることもできません。
NISAは、預金のように決められた利息を受け取る制度ではありません。
短期間で資金を増やすことを前提にしている場合は、NISAの仕組みや投資商品のリスクとのミスマッチがないか見直しましょう。
仕組みを確認せず、勧められるまま購入しようとしている人
商品を理解しないまま購入すると、値下がりや手数料に納得できず、途中で投資をやめてしまうことがあります。
購入前には、投資対象、価格変動のリスク、信託報酬などの費用、解約や売却の方法を確認してください。
内容が理解できない商品や、利益が保証されると説明される商品は、すぐに契約しないことが大切です。
NISAが向いている人と、無理のない始め方
NISAが向いているかどうかは、年齢や収入だけでは決まりません。
生活に必要な資金を確保できていて、価格変動を理解したうえで、長期的な資産形成を目指す人は利用を検討しやすいでしょう。
長期で使わない資金を運用できる人
投資期間を長く取れる資金であれば、短期的な価格変動に一喜一憂せずに運用を続ける選択肢があります。
ただし、長期投資をすれば必ず利益が出るわけではありません。
将来の資金需要と投資期間を照らし合わせ、無理のない計画を立てることが重要です。
積立額を家計に合わせて調整できる人
毎月の積立額は、生活費や貯蓄とのバランスを見て決めましょう。
最初から大きな金額を設定する必要はなく、家計に負担がない範囲で始め、必要に応じて見直す方法もあります。
収入や支出が変わったときに積立額を減らしたり、一時的に止めたりできるかも確認しておきましょう。
リスクを理解し、分散投資を検討できる人
一つの商品や一社の株式に資金を集中させず、投資先を分散することで、特定の対象の値動きに左右される度合いを抑えられる場合があります。
ただし、分散しても損失を完全になくすことはできません。
商品の仕組みや投資対象を確認し、自分が許容できるリスクに合った方法を選びましょう。
運用コストや口座の条件を比較できる人
同じ種類の商品でも、信託報酬などの費用が異なる場合があります。
金融機関によって取り扱い商品、サービス、手数料、サポート体制も違います。
口座開設の前に複数の金融機関を比較し、購入したい商品が対象かどうかも確認してください。
NISAを始める前に知っておきたい注意点
売却すると非課税保有限度額は翌年以降に再利用できる
新NISAでは、保有商品を売却すると、その商品の取得価額分の非課税保有限度額が翌年以降に再利用できます。
再利用できるのは売却した商品の取得価額を基準とする枠であり、売却した年に年間投資枠が復活するわけではありません。
また、売却すれば投資した金額が戻るとは限らず、価格が下がっていれば損失が生じます。
枠を再利用できることだけを理由に、頻繁な売買をする必要はありません。
配当金の受取方法によっては非課税にならない場合がある
国内上場株式などの配当金をNISAで非課税にするには、受取方法に注意が必要です。
証券会社の口座で受け取る「株式数比例配分方式」を選択していない場合、配当金が非課税扱いにならないことがあります。
金融機関や商品によって条件が異なるため、購入前に配当金の受取方法を確認してください。
外国資産の配当には外国税がかかることがある
外国株式や海外資産に投資する商品では、現地で税金が差し引かれる場合があります。
NISA口座では国内の税金が非課税になる一方、外国で課される税金まで免除されるとは限りません。
課税口座で利用できる外国税額控除も、NISA口座では利用できないため、外国資産の配当を重視する場合は税金の扱いを確認しましょう。
NISA口座の金融機関変更には手続きが必要
NISA口座を開設できる金融機関は一人につき一つで、金融機関を変更する場合は所定の手続きが必要です。
変更前のNISA口座で保有している商品は、原則として新しい金融機関のNISA口座へ移管できません。
金融機関を選ぶ際は、商品ラインアップや手数料、使いやすさを事前に比較しておくとよいでしょう。
NISAを始めるか迷ったときの判断手順
「やめとけ」という意見だけで決めるのではなく、自分の状況を順番に確認すると判断しやすくなります。
- 生活費や急な支出に備える現金があるか確認する
- 投資に回す資金をいつ使う予定なのか整理する
- 値下がりしても生活に影響しない金額を考える
- 投資商品の仕組みや手数料、リスクを確認する
- 金融庁や金融機関の公式情報で制度の最新条件を調べる
この順番で確認しても判断がつかない場合は、すぐに投資を始める必要はありません。
預貯金で資金を準備しながら制度を学び、家計に余裕ができた時点で改めて検討する方法もあります。
まとめ
NISAは利益を非課税にする制度であり、元本割れや投資商品のリスクをなくす仕組みではありません。
損失が出た場合は、課税口座の利益との損益通算や損失の繰越控除ができない点にも注意が必要です。
生活費や近い将来に使う資金まで投資する人、短期間で確実に利益を得たい人などは、投資を急がないほうがよいでしょう。
一方で、生活資金を確保したうえで、余裕資金を長期的に運用したい人にとっては、NISAが選択肢になる場合があります。
「NISAはやめとけ」が誰にでも当てはまるわけではなく、自分の資金計画やリスク許容度に合うかどうかが判断のポイントです。
制度の最新情報を確認し、必要なら少額から始めるなど、無理のない方法を検討してください。