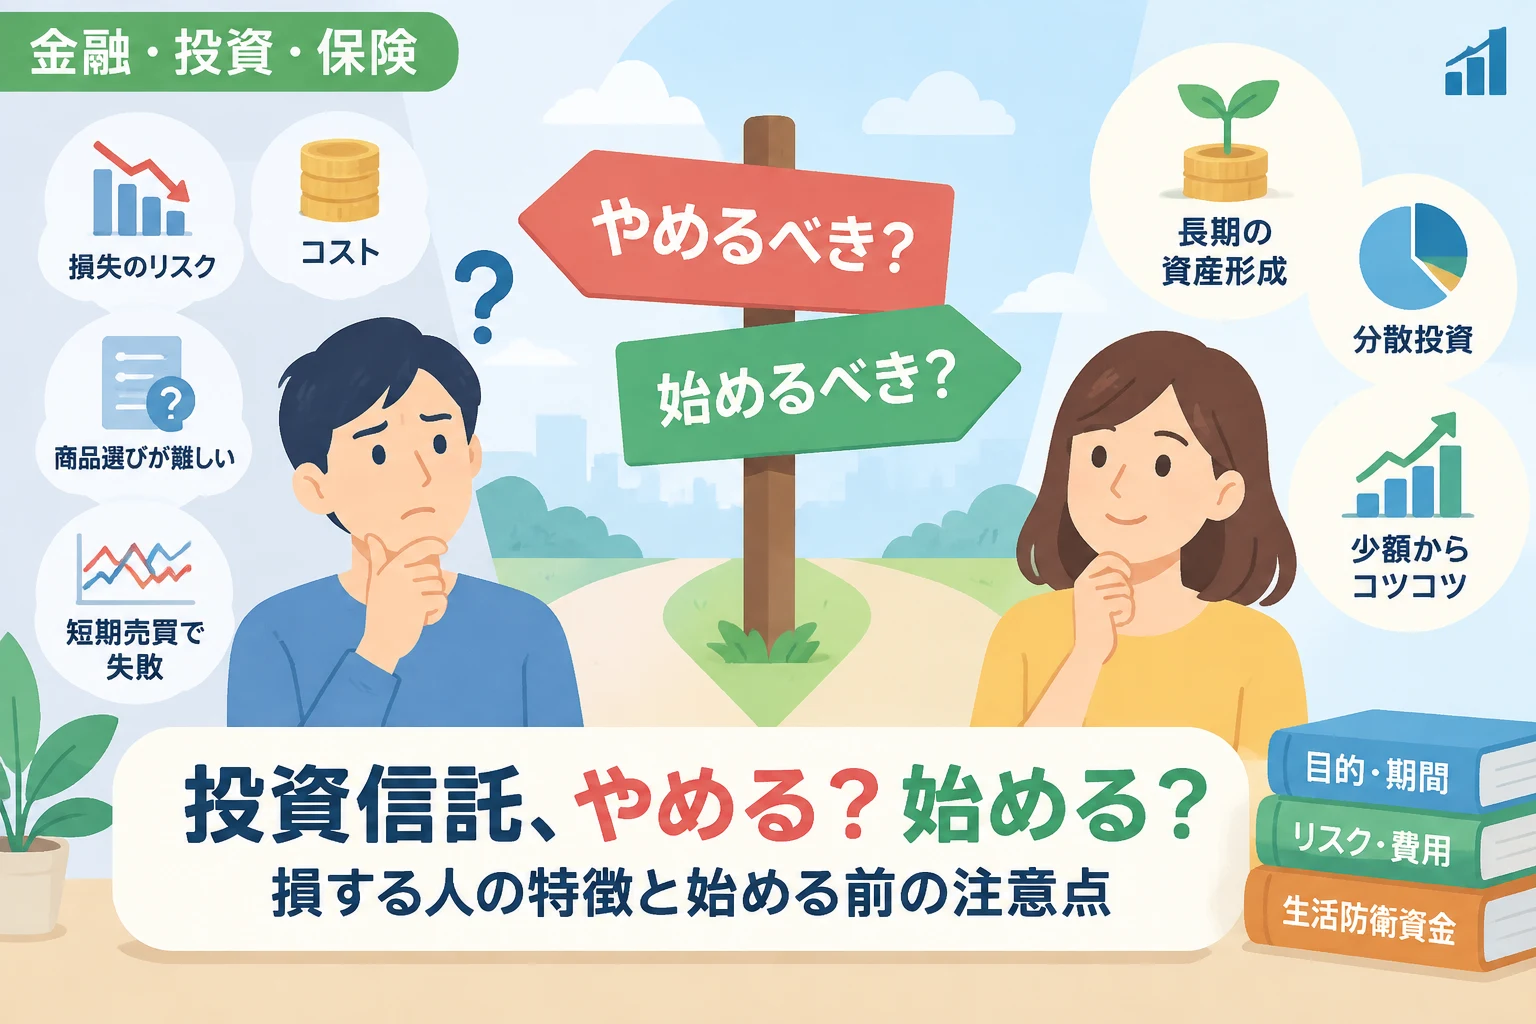
「投資信託はやめとけ」と聞くと、投資信託そのものに大きな問題があるように感じるかもしれません。
しかし、投資信託は元本保証のない金融商品であり、選び方や使い方によって損失が生じることはあるものの、すべての人が避けるべきものではありません。
この記事では、投資信託が「やめとけ」と言われる理由や、損をしやすい人の特徴、始める前に確認したい注意点を整理し、自分に合った判断をするための考え方を紹介します。
「投資信託はやめとけ」と言われる主な理由
投資信託を避けるべきだという意見には、値下がりの可能性やコスト、商品選びの難しさなど、知っておくべき懸念が含まれています。
一方で、その懸念がすべての投資信託に当てはまるわけではなく、投資対象や保有期間、購入方法によってリスクの内容は異なります。
元本保証がなく、損失が出ることがある
投資信託は、集めた資金を株式や債券などで運用する金融商品であり、預金のように元本が保証されているわけではありません。
投資先の価格が下がれば基準価額も下落し、購入時より低い価格で売却した場合には損失が確定します。
値動きの大きさは商品によって違い、株式を中心に投資する商品は、債券を中心に投資する商品より大きく値下がりする局面があります。
相場の急落時には、分散投資をしていても評価額が下がることがあるため、「投資信託なら損をしない」と考えるのは危険です。
保有中や購入時にコストがかかる
投資信託では、商品によって購入時手数料、信託報酬、信託財産留保額などの費用がかかる場合があります。
購入時手数料は購入時に支払う費用で、信託報酬は保有中に運用資産から差し引かれる費用です。
信託報酬は毎日少しずつ基準価額に反映されるため、保有中に請求書が届くわけではありませんが、長期間保有するほど運用成果に影響します。
同じような投資対象の商品でも費用が異なることがあるため、運用実績だけでなく、目論見書や商品情報でコストを比べることが重要です。
商品数が多く、仕組みを理解しにくい
投資信託には、国内株式、海外株式、債券、不動産投資信託など、さまざまな投資対象や運用方針の商品があります。
名前に「バランス」「高配当」「テーマ型」などの言葉が含まれていても、具体的な投資先やリスクは商品ごとに異なります。
内容を確かめずに名称やランキングだけで選ぶと、想定していなかった国や業種に資産が集中することがあります。
商品の仕組みを理解できないまま購入すると、値下がりしたときに保有を続けるべきか判断しづらくなります。
分散投資をしても損失を避けられるわけではない
投資信託は複数の銘柄に投資する商品が多く、個別株を一社だけ保有する場合と比べて、特定の企業の影響を抑えやすい特徴があります。
ただし、分散は損失をなくす仕組みではなく、投資先全体の価格が下がれば投資信託の基準価額も下がります。
たとえば、特定の国や業種に投資する商品は、複数銘柄を保有していても、その国や業種の影響を強く受ける場合があります。
「銘柄数が多いから安心」と決めつけず、どの地域や資産に投資しているかを確認しましょう。
短期間では価格変動の影響を受けやすい
投資信託の価格は日々変動するため、短期間で使う予定のお金を投資すると、必要な時期に値下がりしている可能性があります。
運用期間が短いほど、価格が回復するまで待てる余地が小さくなり、損失を抱えたまま売却せざるを得ないことがあります。
「積み立てを始めればすぐに利益が出る」「数年で資産が必ず増える」といった期待は、投資信託の性質とは合いません。
投資信託は本当にやめておいたほうがよいのか
投資信託をやめておくべきかどうかは、商品そのものの評判だけでは決められません。
投資の目的、使う予定の時期、損失に耐えられる範囲、商品の仕組みを理解できるかを踏まえて判断する必要があります。
投資信託が選択肢になりやすい人
長期的な資産形成を考えており、短期の値下がりがあっても生活に影響しない範囲で投資できる人には、投資信託が選択肢になる場合があります。
複数の資産や銘柄に分散して投資したい人にとっては、個別の株式や債券を一つずつ選ぶより、管理しやすいことがあります。
少額から積み立てられる商品もあるため、まとまった資金を用意しにくい人でも、無理のない金額から検討できます。
ただし、少額から始められることは、損失の可能性が小さいことを意味しません。
投資信託を急いで始めないほうがよい人
生活費や近い将来に使う予定の資金まで投資に回そうとしている人は、まず必要な現金を確保することが大切です。
値下がりすると眠れなくなるほど不安を感じる人や、損失を受け入れられない人は、投資額を抑えるか、投資を始める時期を見直す方法があります。
借入金の返済を優先すべき状況で、投資の利益をあてにして返済を先延ばしするのも避けたい行動です。
商品の仕組みや費用を確認する時間が取れない場合も、理解できないまま購入するのではなく、いったん情報を整理してから検討しましょう。
「やめとけ」の背景には失敗体験もある
投資信託を勧めない人の意見には、急落時に売却して損をした経験や、手数料の高い商品を購入した経験が影響していることがあります。
そのような経験は注意点を知るうえで参考になりますが、一人の経験だけで投資信託全体の良し悪しを判断することはできません。
反対に、利益が出た人の体験談も、同じ結果が将来再現されることを保証するものではありません。
口コミやランキングは参考情報として扱い、商品の内容や費用、リスクを自分でも確認することが大切です。
投資信託で損をしやすい人の特徴
投資信託で損失が発生する可能性は誰にでもありますが、次のような行動を取る人は、損失を大きくしたり、納得できない売買をしたりしやすくなります。
値上がりランキングだけで商品を選ぶ
過去に大きく値上がりした商品は目立ちますが、その実績が今後も続くとは限りません。
ランキングの上位にある商品は、特定の地域や業種に投資を集中していたため、相場環境が変わると大きく値下がりすることがあります。
過去の運用実績を見る場合は、どのような市場環境で得られた実績か、運用方針や費用がどうなっているかも確認しましょう。
短期の値動きに反応して売買を繰り返す
値下がりしたときに慌てて売り、値上がりしたときに焦って買い直す行動を繰り返すと、意図しないタイミングで損失を確定させることがあります。
短期の値動きを正確に予測するのは難しく、売買のたびに手数料や税金が発生する場合もあります。
保有を続けるか売却するかは、価格だけでなく、当初の投資目的や資金を使う時期、商品の運用方針が変わったかを基準に考えることが大切です。
リスクを確認せずに高い値上がりを期待する
大きな利益を期待して株式や特定テーマに集中する商品を選ぶと、期待に反して価格が急落する可能性も高まります。
「値上がりしそう」という印象だけで選ぶのではなく、基準価額が大きく下がった場合にどの程度の損失まで受け入れられるかを考えておきましょう。
投資額が大きいほど、同じ下落率でも金額としての損失は大きくなります。
借りたお金や生活費で投資する
借入金で投資すると、投資信託が値下がりしても返済義務は残り、利息の負担も続きます。
家賃、食費、医療費、教育費など、日常生活や近い将来に必要な資金を投資に回すと、値下がり時に保有を続けられなくなるおそれがあります。
投資に使うお金は、生活費や緊急時に備える資金とは分けて考えるのが基本です。
商品内容を確認せず販売担当者の説明だけで決める
金融機関や販売会社から説明を受けた場合でも、購入を決める前に、目論見書や商品情報で投資対象、リスク、費用を確認しましょう。
「人気がある」「今が買い時」といった説明だけでは、自分の目的や許容できる損失に合っているか判断できません。
説明を聞いても仕組みを理解できない商品は、無理に購入せず、分かるまで確認することが大切です。
投資信託を始める前に確認したい注意点
投資信託を始める場合は、商品名や販売ランキングを見る前に、資金計画と投資目的を整理しておくと判断しやすくなります。
投資する目的と期間を決める
老後資金、教育資金、住宅購入資金など、何のために運用するのかを考えると、必要な時期や許容できる値下がりの範囲を整理しやすくなります。
近いうちに使う資金は、投資した後に価格が下がっても回復を待てない可能性があるため、投資に回す金額を慎重に決めましょう。
長期で運用する場合でも、将来の利益が約束されているわけではないため、定期的に計画を見直すことが必要です。
生活防衛資金を投資資金と分ける
失業や病気、急な出費に備えるための現金を確保してから、余裕資金で投資を検討しましょう。
必要な現金の額は、収入の安定性や家族構成、支出の状況によって異なります。
投資を始めること自体を急ぐより、生活に必要な資金を守ることを優先してください。
投資対象と分散の範囲を確認する
目論見書や運用報告書では、どの国や地域、資産、業種に投資しているかを確認できます。
全世界株式を対象とする商品でも、株式市場全体の下落時には価格が下がる可能性があります。
複数の商品を保有していても、投資先が重複していれば、思ったほど分散されていない場合があります。
商品数を増やすことだけを目的にせず、資産全体で何に投資しているかを把握しましょう。
費用を複数の項目で比較する
購入時手数料が無料の商品でも、信託報酬やその他の費用がかかることがあります。
信託報酬だけでなく、購入時手数料、信託財産留保額、実質的な運用コストなども確認すると、費用の全体像をつかみやすくなります。
費用の低さは比較材料の一つですが、投資対象や運用方針が異なる商品を、費用だけで単純に比べることはできません。
基準価額や評価額の変動に備える
投資を始める前に、資産が一時的に大きく値下がりする場面を想定し、その状況でも生活や気持ちに影響が出ない金額に抑えることが大切です。
積立投資は購入時期を分散する方法ですが、利益を保証するものではなく、元本割れを防ぐ仕組みでもありません。
価格が下がったときにどうするかを事前に考えておけば、相場の変動に応じた衝動的な売買を避けやすくなります。
新NISAで投資信託を買う場合の注意点
NISAは、一定の条件のもとで投資から得た利益が非課税となる制度ですが、投資信託そのものの損失リスクをなくす制度ではありません。
2024年に始まった現行のNISAでは、つみたて投資枠と成長投資枠が設けられており、対象商品や利用条件は制度の公式情報で確認できます。
NISA口座でも元本割れは起こる
NISA口座で購入した投資信託も、投資先の価格が下がれば評価額が下がり、売却時に購入額を下回ることがあります。
非課税になるのは対象となる利益であり、損失が出た場合に補填されるわけではありません。
税制優遇があるからという理由だけで、仕組みやリスクを理解していない商品を選ぶのは避けましょう。
損失が出たときの税務上の扱いも確認する
NISA口座で生じた損失は、課税口座の利益と損益通算できず、損失の繰越控除も利用できません。
そのため、NISAの非課税メリットだけでなく、損失が出た場合の扱いも含めて制度を理解する必要があります。
制度の枠を使い切ることが目的ではない
年間投資枠や非課税保有限度額が設定されていても、家計に余裕がない状態で無理に投資する必要はありません。
利用できる枠を埋めることより、生活資金を確保し、長期的に続けられる金額を選ぶことを優先しましょう。
NISAの最新の制度内容や対象商品は変更される可能性があるため、金融庁などの公式情報を確認してください。
「やめとけ」と言われやすい投資信託の例
特定の商品を一律に避けるのではなく、どのような特徴が自分にとって不都合なのかを見極めることが重要です。
手数料が高く、内容を理解しにくい商品
複雑な仕組みの商品や、複数の資産を組み合わせた商品は、運用方針や費用を理解するのに時間がかかる場合があります。
高い手数料が必ず悪いとは限りませんが、支払う費用に見合う内容やサービスを理解できない場合は、購入を急がないほうがよいでしょう。
販売担当者の説明だけに頼らず、交付目論見書や運用報告書などの資料を確認してください。
特定のテーマや地域に投資が偏った商品
特定の技術、産業、国などに投資するテーマ型の商品は、対象分野が成長した場合に大きな値上がりを期待できる一方、対象分野の不振が価格に強く影響することがあります。
テーマへの期待だけで購入すると、すでに価格に将来の成長期待が織り込まれている可能性を見落とすことがあります。
商品全体の資産に対して、特定テーマへの投資がどの程度を占めるかを確認しましょう。
毎月分配型の商品を仕組みを知らずに選ぶ
毎月分配型の投資信託は定期的に分配金が支払われることがありますが、分配金の支払いが運用益だけで賄われるとは限りません。
状況によっては、投資元本の一部を払い戻す形で分配され、分配金を受け取っていても基準価額が下がることがあります。
分配金の多さだけを見て選ぶのではなく、分配の仕組みや受取後の資産額を確認しましょう。
投資信託を選ぶときの比較ポイント
投資信託を検討する際は、商品を一つの指標だけで選ぶのではなく、目的に合うかどうかを複数の観点から確認してください。
| 確認する項目 | 確認内容 | 注意点 |
|---|---|---|
| 投資対象 | 国・地域、株式や債券などの資産、業種 | 投資先が偏っていないかを確認します。 |
| 運用方針 | 指数に連動する運用か、運用会社が銘柄を選ぶ運用か | 方針によって値動きや費用が異なります。 |
| 費用 | 購入時手数料、信託報酬、その他の費用 | 保有期間も考慮して比較します。 |
| リスク | 価格変動、為替変動、信用リスクなど | リスクがなくなる商品はありません。 |
| 分配方針 | 分配金の有無や支払い方針 | 分配金の額だけで判断しないようにします。 |
| 換金条件 | 売却の申し込み方法や換金にかかる日数 | 必要な時期にすぐ現金化できるとは限りません。 |
表の項目をすべて理解するのが難しい場合は、商品の販売会社や運用会社が公開している資料を確認し、分からない点を解消してから検討しましょう。
投資の判断に不安があるときは、特定の商品を販売する立場とは異なる専門家へ相談する方法もあります。
投資信託を売却するか迷ったときの考え方
保有中に値下がりすると、すぐに売却すべきか不安になることがありますが、価格の下落だけを理由に決めるのではなく、当初の計画と現在の状況を見直しましょう。
投資した目的や使う時期が変わったか
資金を使う時期が近づいた場合や、家計の状況が変化した場合は、当初の投資計画を見直す必要があります。
一方で、投資目的や商品の運用方針に変化がなく、短期的な値動きに動揺しているだけなら、売却を急がずに状況を整理する方法もあります。
商品の運用方針や費用に変化があったか
投資対象や運用方針が変わったり、商品を保有する理由がなくなったりした場合は、保有を続けるべきか検討し直すきっかけになります。
基準価額が下がったという事実だけでは、商品が自分に合わなくなったかどうかは判断できません。
必要な資金を確保できているか
生活費や近い将来に必要な資金が不足している場合は、投資を続けることより家計の安全を優先しなければならないことがあります。
売却によって損失が確定する可能性も踏まえ、必要資金の額や時期を確認して判断しましょう。
投資信託を始める基本的な手順
投資信託を始めると決めた場合も、商品を先に選ぶのではなく、家計と目的を整理したうえで段階的に進めると無理をしにくくなります。
- 生活費や緊急時の資金を確保します。
- 何のために、いつまで運用するかを決めます。
- 値下がりしても生活に支障が出ない投資額を考えます。
- 投資対象、運用方針、リスク、費用を確認して商品を比較します。
- 購入後は、短期の値動きだけで判断せず、必要に応じて計画を見直します。
購入金額を小さくしたり、積立設定を利用したりする方法は、始める際の負担を抑える助けになります。
ただし、積立設定をすれば必ず利益が出るわけではないため、商品選びや投資額の確認は欠かせません。
よくある質問
投資信託は初心者には危険ですか?
投資信託は初心者向けとされる商品もありますが、元本保証はなく、投資対象によって価格変動の大きさも異なります。
初心者かどうかだけで危険性が決まるわけではなく、商品を理解し、無理のない金額で投資できるかが重要です。
投資信託は少額なら損をしませんか?
少額で購入しても、投資信託の価格が下がれば損失が出る可能性があります。
少額投資は損失の金額を抑えやすくする方法の一つですが、元本割れを防ぐものではありません。
積立投資なら必ず利益が出ますか?
積立投資は購入時期を分ける方法ですが、投資対象の価格が下がり続ける場合などには、損失が発生することがあります。
積立を続けるかどうかは、商品や投資目的、家計の状況を踏まえて判断してください。
投資信託は預金の代わりになりますか?
投資信託は価格が変動し、預金のような元本保証や預金保険制度による保護の対象ではないため、預金と同じものとして扱うことはできません。
すぐに使う予定の資金や元本の安全性を重視する資金は、投資信託と分けて管理することが大切です。
まとめ
「投資信託はやめとけ」と言われる背景には、元本割れの可能性、運用コスト、商品選びの難しさ、短期売買による失敗などがあります。
これらは無視できない注意点ですが、投資信託をすべての人が避けるべきだという意味ではありません。
投資信託が自分に合うかどうかは、投資目的や運用期間、生活資金、損失を受け入れられる範囲によって異なります。
仕組みや費用を理解し、生活に必要な資金を確保したうえで、無理のない金額から検討することが大切です。
投資信託やNISAの制度、商品情報は変更されることがあるため、購入前には金融庁や運用会社、販売会社が公開する最新の公式資料を確認してください。