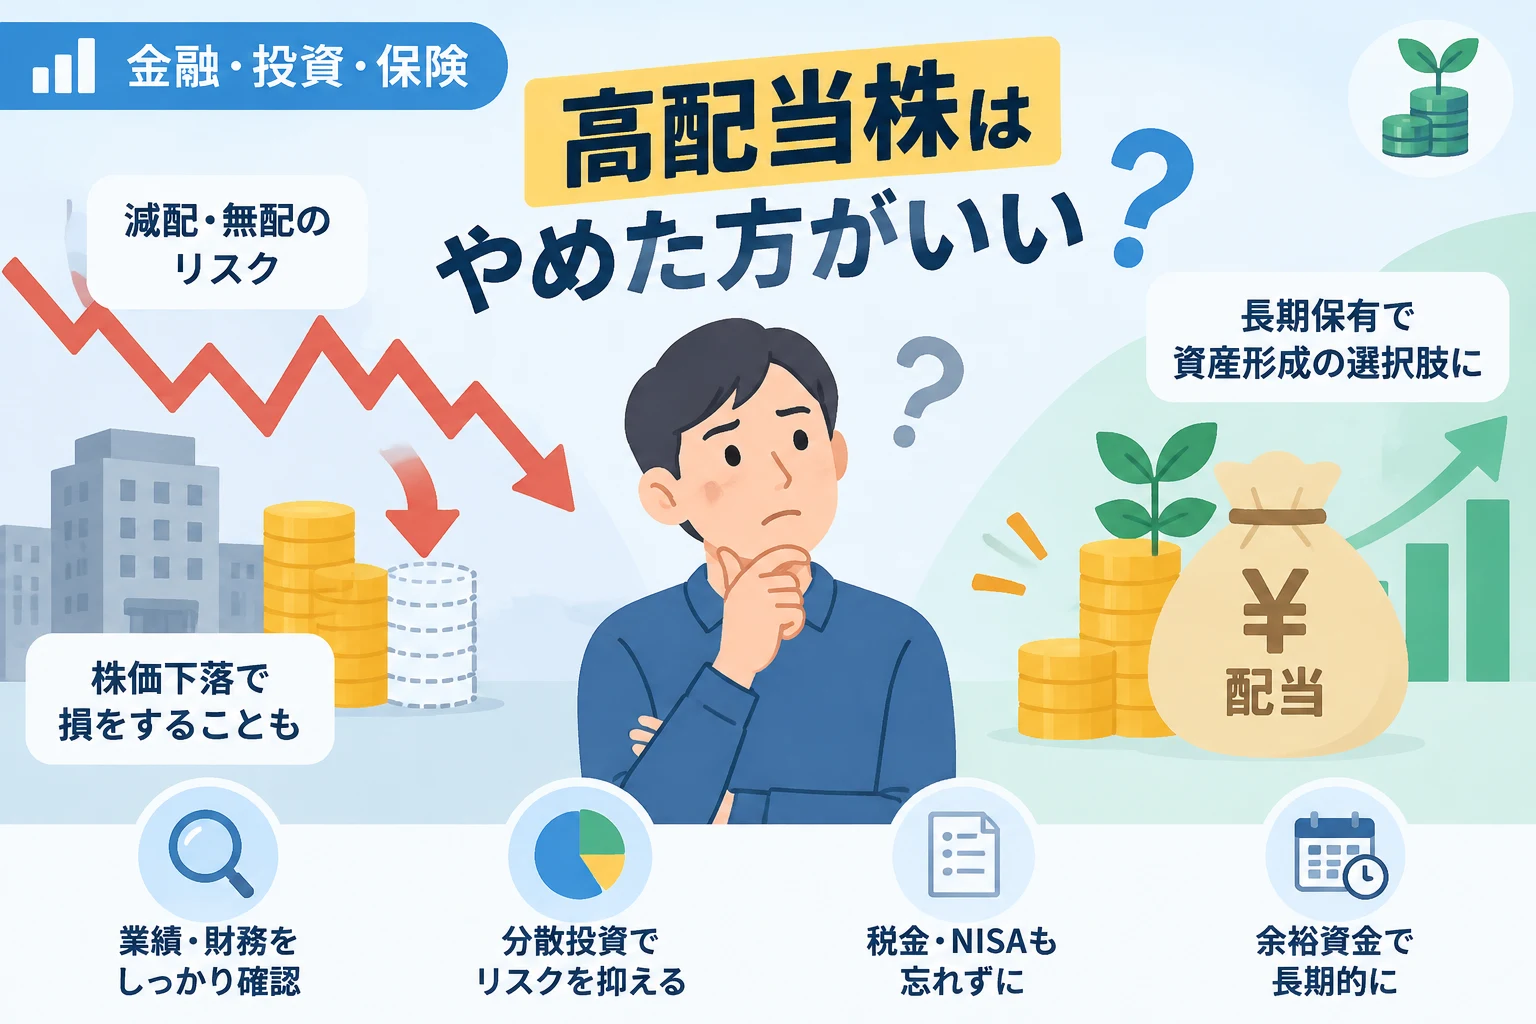
「高配当株はやめとけ」と聞くと、配当を受け取る投資そのものに問題があるように感じるかもしれませんが、高配当株は使い方や銘柄選びを誤ると、配当以上の損失を抱える可能性がある投資方法です。
一方で、配当だけでなく企業の業績や財務、株価の変動も確認し、分散して長期保有するのであれば、資産形成や定期的な現金収入を目指す選択肢になり得ます。
この記事では、高配当株が「やめとけ」と言われる理由、避けたほうがよい人、投資する場合の確認ポイントを、初心者にもわかりやすく解説します。
「高配当株はやめとけ」は本当?
結論から言うと、高配当株はすべての人が避けるべき投資ではありませんが、配当利回りの高さだけを見て銘柄を選ぶことは避けるべきです。
配当は企業の利益や財務状況に左右され、業績が悪化すれば減配や無配になることがあります。
また、配当を受け取れても株価が大きく下がれば、配当収入を上回る評価損が生じる可能性があります。
反対に、配当の継続性や企業の収益力を確かめ、複数の銘柄に分散して投資すれば、高配当株を資産運用の一部として活用できます。
| 疑問 | 回答 |
|---|---|
| 高配当株は危険ですか | 配当利回りだけで選ぶと、減配や株価下落による損失を受けるリスクがあります。 |
| 高配当株はすべて避けるべきですか | いいえ、企業の業績や財務を確認し、分散して保有する方法もあります。 |
| 配当が高ければ投資先として優れていますか | いいえ、利回りの高さだけでは企業の健全性や将来の配当を判断できません。 |
| 初心者でも投資できますか | 可能ですが、損失が出る仕組みや税金、銘柄選びの基準を理解してから始めることが大切です。 |
高配当株とは
配当利回りが高い株式のこと
高配当株とは、一般に、株価に対して受け取れる配当金の割合が比較的高い株式を指します。
配当利回りは、1株当たりの年間配当金を株価で割って計算します。
配当利回り(%)=1株当たりの年間配当金÷株価×100
たとえば、年間配当金が1株当たり100円で、株価が2,000円の場合、配当利回りは5%です。
ただし、計算に使う配当金は予想値である場合があり、企業の業績や経営判断によって変更されることがあります。
また、株価が下がると、配当金が変わらなくても計算上の利回りは高くなります。
そのため、利回りの数字だけから「割安」「配当が安全」と判断することはできません。
配当利回りが高くなる理由は一つではない
配当利回りが高い理由には、企業が安定した配当を続けている場合だけでなく、株価が業績悪化などで下がっている場合もあります。
株価下落によって一時的に利回りが上昇している銘柄は、将来の減配や事業の縮小が市場に織り込まれている可能性があります。
株価と配当のどちらが利回りを押し上げているのかを確認するためには、過去の配当実績、利益の推移、会社の配当方針などを併せて見る必要があります。
高配当株が「やめとけ」と言われる理由
配当利回りが高くても、配当が続くとは限らない
配当金は預金の利息のように、あらかじめ約束された収入ではありません。
企業は業績や財務状況、事業への投資計画などを踏まえて配当を決めるため、利益が落ち込んだときには配当を減らしたり、支払いを停止したりすることがあります。
特に、利益やキャッシュフローが不安定なのに高い配当を出している企業では、業績悪化が続くと配当を維持できなくなるおそれがあります。
減配が発表されると、配当収入が減るだけでなく、投資家の期待が後退して株価も下落する場合があります。
高い利回りは、将来の配当を保証するものではありません。
減配と株価下落が同時に起きることがある
高配当株投資では、配当金を受け取っていても、保有株の値下がりによって投資全体では損失となることがあります。
たとえば、100万円で購入した株式から年間5万円の配当を受け取っても、株価が20%下落すれば、配当を考慮しない評価額は80万円になります。
この例では、税金や売買手数料を考慮する前でも、配当収入だけでは株価下落分を補えません。
配当を受け取ることと、投資全体で利益を得ることは別の問題として考える必要があります。
高い利回りが一時的なものの可能性がある
配当利回りは株価が下がるほど高く表示されるため、業績や事業の先行きに懸念がある銘柄が、見かけ上の高配当株になることがあります。
企業の利益が減っているのに過去と同じ配当を続けている場合、配当性向が上がり、将来的な減配リスクが高まっている可能性があります。
配当性向は、企業の利益のうち配当に充てた割合を示す指標ですが、業種や成長段階によって適切な水準は異なるため、数値だけで良否を決めるのは適切ではありません。
一時的な特別配当が含まれている場合も、翌期以降に同じ配当額が続くとは限らないため、通常の配当と区別して確認しましょう。
特定の業種や企業に偏りやすい
高配当株を利回りだけで探すと、似た業種や同じ景気要因に影響される企業ばかりを保有してしまう場合があります。
たとえば、特定の業界に投資先が偏っていると、原材料価格の上昇や規制の変更、需要の減少などが複数の保有銘柄に同時に影響する可能性があります。
銘柄数を増やしていても、業種や収益源が似ていれば、十分な分散になっていないことがあります。
投資先の数だけでなく、業種、事業地域、企業の収益構造なども確認することが大切です。
配当金には税金がかかる
日本の課税口座で上場株式の配当を受け取る場合、通常は税金が差し引かれ、手取り額は配当金の額面より少なくなります。
国内上場株式の配当には、一般に所得税等と住民税が課されますが、課税方式や口座の種類、個別の状況によって扱いが異なる場合があります。
そのため、投資判断では税引き前の利回りだけでなく、実際に受け取る金額も意識しましょう。
NISA口座で一定の条件を満たして配当を受け取る場合は国内課税が非課税になりますが、配当金の受取方法などの要件があります。
配当を受け取るタイミングと資金需要が合わないことがある
配当金が支払われる時期や回数は企業によって異なり、毎月の生活費のように一定のタイミングで受け取れるとは限りません。
複数の銘柄に投資しても、配当月が特定の時期に集中することがあり、必要なときに必要な額を受け取れるとは限りません。
近いうちに使う予定の資金を高配当株に投じると、必要な時期に株価が下落していても売却せざるを得ない可能性があります。
株価の値上がり益を逃す場合がある
配当を重視する企業は、利益の一部を株主に還元する一方で、事業の成長に使う資金が相対的に少なくなることがあります。
もちろん、配当を出している企業が成長しないとは限りませんが、配当の高さだけを基準にすると、成長性の高い企業や他の資産への投資機会を見落とすことがあります。
投資の成果は配当だけでなく、株価の値上がりや値下がりを含めたトータルリターンで考えることが重要です。
高配当株を避けたほうがよい人
元本割れをほとんど受け入れられない人
高配当株は株式投資の一種であり、購入価格を下回る価格でしか売却できない可能性があります。
元本の変動を極力避けたい人や、少しの含み損でも生活に大きな影響が出る人は、投資額や資産配分を慎重に考える必要があります。
株価の変動を受け入れられない場合は、高配当株を無理に選ぶのではなく、預貯金などを含めて自分に合う資産の持ち方を検討しましょう。
近いうちに使う予定のお金を投資しようとしている人
生活費、住宅購入費、学費など、使う時期が決まっている資金は、株価が下がったときに長期間保有を続けられない可能性があります。
値下がりした状態で売却すると、損失が確定することがあるため、当面の生活費や近い将来に必要な資金と投資資金は分けて管理することが大切です。
利回りの数字だけを見て売買したい人
配当利回りのランキング上位だけを見て投資先を決めると、株価急落や減配のリスクを見落とす可能性があります。
企業の決算や配当方針を確認するつもりがなく、利回りの数字だけで銘柄を選びたい人には、高配当株投資は向いていません。
短期間で大きな利益を期待している人
高配当株投資は、配当金を受け取りながら中長期で保有する考え方と相性がありますが、短期間に大きな利益が出ることを約束するものではありません。
高い配当を得ても、株価の下落や減配によって期待した成果にならないことがあるため、短期売買で確実に利益を得たい人には適さない場合があります。
高配当株が向いている人
株価の変動を理解し、長期で保有できる人
株価が一時的に下落しても、企業の事業や財務状況を確認しながら保有を続けられる人は、高配当株を投資の選択肢として検討できます。
ただし、長期保有を前提にしていても、業績や配当方針が大きく変わった場合には、投資判断を見直す必要があります。
配当金を使う目的が明確な人
受け取った配当を生活費の一部や趣味の費用に充てたい人にとって、配当金は資産を現金化する機会として利用できます。
ただし、配当額は変動するため、固定給のように毎回同じ金額を受け取れると想定して生活設計をするのは避けましょう。
資産全体の一部として運用できる人
預貯金や債券、国内外の株式などを組み合わせ、資産全体の一部に高配当株を取り入れる方法であれば、特定の投資スタイルへの偏りを抑えやすくなります。
資産配分は年齢や収入、家計、投資期間、損失への耐性によって異なるため、他人の保有銘柄や配分をそのまままねるのではなく、自分の状況に合わせて考えることが大切です。
高配当株を選ぶときに確認したいポイント
配当の実績と会社の配当方針
過去に配当を増やしてきたかだけでなく、減配や無配となった時期があるか、どのような業績環境で配当を維持してきたかを確認しましょう。
過去の配当実績は将来の配当を保証しませんが、企業の株主還元に対する考え方を知る手がかりになります。
会社が公表している配当方針や、中期経営計画に記載された株主還元の考え方も、最新の決算資料と併せて確認するとよいでしょう。
利益とキャッシュフロー
配当の原資となる利益が安定しているか、売上高や営業利益が長期的にどう推移しているかを確認します。
会計上の利益が出ていても、事業から現金を生み出せていない場合には、配当を続ける余力が弱まることがあります。
営業キャッシュフローやフリーキャッシュフローの推移も見て、配当が事業から得た現金で無理なく賄われているかを考えましょう。
財務の健全性と借入金
借入金が過度に大きい企業は、金利負担や返済負担が増えたときに、配当や事業投資に使える資金が減る可能性があります。
自己資本比率や有利子負債、手元資金などを確認し、同じ業種の企業とも比べながら財務状況を把握しましょう。
業種によって適切な財務構造は異なるため、異なる業種の企業を単純に同じ数値基準で比較しないことも重要です。
配当性向と配当の持続可能性
配当性向は、利益に対して配当がどの程度の割合を占めているかを把握するための指標です。
利益の大半を配当に回している状態が続くと、業績が少し悪化しただけでも配当を維持しにくくなる場合があります。
一方で、利益が一時的に落ち込んだ年には配当性向が高く見えることもあるため、単年度の数値ではなく複数年の推移やキャッシュフローも確認しましょう。
配当利回りの変化と株価の背景
現在の利回りだけでなく、過去の株価や配当の推移を見て、利回りが高くなった理由を考えましょう。
株価下落が一時的な市場全体の動きなのか、企業固有の問題を反映しているのかによって、リスクの見方は異なります。
株価が大きく下がって利回りが急上昇している銘柄には、減配や業績悪化の懸念がないか、決算発表や適時開示を確認する必要があります。
事業の将来性と業種のリスク
現在の利益だけでなく、主力事業の需要が今後も続くか、競争環境や規制、技術の変化が収益にどう影響するかを確認します。
将来の事業環境が厳しくなれば、利益や配当が減少することがあります。
企業の決算資料や有価証券報告書には、事業上のリスクや経営課題が記載されているため、配当の数字だけでなく事業内容も理解しておきましょう。
高配当株への投資で失敗を減らす方法
利回りランキングだけで銘柄を決めない
ランキングは候補を探す入口としては便利ですが、順位が高いこと自体は安全性や企業の質を示すものではありません。
候補を見つけた後に、配当の持続可能性、財務、業績、株価下落の理由を確認する手順を設けましょう。
自分が理解できない事業や、利益の変動要因を説明できない企業には、利回りが高くても安易に投資しないことが大切です。
投資先と業種を分散する
一社だけに多額の資金を投じると、その企業の業績悪化や減配が資産全体に大きく影響します。
複数の企業や業種に分散すれば特定企業への依存を抑えられますが、株式市場全体の下落リスクまでなくなるわけではありません。
同じ業種や似た収益構造の銘柄を複数持っている場合は、銘柄数だけで分散できていると判断しないようにしましょう。
一度に買わず、投資額を管理する
購入時期を分ける方法は、特定の日の株価に資金を集中させるリスクを抑える助けになります。
ただし、分割購入をしても株価下落を防げるわけではなく、損失が出ないことを保証するものでもありません。
投資に回す金額は、生活費や緊急時の資金を確保したうえで、株価が下がっても家計に支障が出にくい範囲に抑えましょう。
配当だけでなくトータルリターンを見る
トータルリターンとは、配当金だけでなく、保有資産の値上がりや値下がりも含めた投資成果です。
配当を受け取っていても株価が大きく下がれば、資産全体では損失となる可能性があります。
銘柄を評価するときは、受取配当額だけでなく、購入価格に対する評価額や税金、売買コストも含めて考えましょう。
投資前に売却や見直しの基準を考える
株価が何%下がったら売るという価格だけの基準ではなく、企業の業績や財務、配当方針がどう変化したら再検討するかも考えておきましょう。
たとえば、主力事業の収益力が低下した場合や、配当を支える現金の流れが長期的に悪化した場合は、当初の投資理由が成り立っているかを確認します。
反対に、株価が下がったという理由だけで機械的に買い増すと、事業の悪化が続く企業への投資額を膨らませることがあります。
新NISAで高配当株に投資するときの注意点
新NISAでは、制度の要件を満たす対象商品を非課税で運用できますが、非課税であることが投資元本や配当を保証するわけではありません。
個別株を購入する場合は、成長投資枠の対象となるかを金融機関や商品情報で確認してください。
日本国内の上場株式の配当をNISAで非課税にするには、受取方法を「株式数比例配分方式」にする必要があります。
受取方法が要件を満たさない場合、NISA口座で保有していても配当が課税対象となることがあるため、購入前に証券会社の案内を確認しましょう。
外国株式の配当には、現地で源泉徴収される税金がかかる場合があり、NISA口座では外国税額控除を利用できないなど、国内株式とは異なる注意点があります。
NISAの非課税枠には上限があり、損失が出た場合に課税口座の利益と損益通算できない点にも注意が必要です。
制度の詳細や個別の税務上の扱いは変更される可能性があるため、最新の情報は金融庁や利用する金融機関、税務署などで確認してください。
高配当株に関するよくある疑問
配当利回りが何%以上なら危険ですか
一律に危険と判断できる利回りの基準はありません。
業種、企業の成長段階、利益の安定性、配当方針などによって適切な利回りは異なるため、数字だけで安全性を判定することはできません。
特に、過去の水準や同業他社と比べて利回りが急に高くなっている場合は、株価下落や減配の可能性を調べましょう。
権利確定日に株を買えば配当を受け取れますか
配当を受け取るためには、企業が定める権利確定日に株主名簿に記載される必要があり、実際の購入期限は権利付き最終日として取引所や証券会社から案内されます。
権利付き最終日や権利落ち日は企業や市場の営業日によって異なるため、取引前に最新の日程を確認してください。
配当の権利を得た後に株価が下落することもあるため、配当を受け取る目的だけで権利確定日前後に売買することは慎重に考えましょう。
配当が出るなら株価が下がっても問題ありませんか
配当金は株価の下落を埋め合わせるものではなく、株価が配当額以上に下がれば、配当を含めても損失になる場合があります。
配当金を使う場合も再投資する場合も、株価の変動を含めた資産全体の状況を確認することが大切です。
高配当株と高配当株ファンドはどちらがよいですか
個別株は投資先を自分で選べる一方、企業ごとの決算や配当方針を確認する必要があり、特定銘柄への集中リスクもあります。
高配当株ファンドは複数銘柄にまとめて投資できる商品がありますが、信託報酬などの費用がかかり、分配金の水準や頻度も商品によって異なります。
ファンドでも元本や分配金が保証されるわけではないため、運用方針や保有銘柄、費用、分配方針を確認して選びましょう。
まとめ
高配当株が「やめとけ」と言われる主な理由は、配当が保証されていないこと、利回りが高くても株価下落や減配のリスクがあること、銘柄や業種が偏りやすいことです。
配当収入だけを期待して利回りの高い銘柄を選ぶと、受け取った配当を上回る損失を抱える可能性があります。
一方で、株価の変動を理解し、配当の持続性や企業の業績・財務を確認したうえで分散投資を行うなら、高配当株は資産運用の選択肢になり得ます。
「高配当だから買う」のではなく、配当が続く根拠と投資全体のリスクを確認してから判断することが重要です。
投資を始める前に、生活に必要な資金を確保し、自分の投資目的や損失への耐性に合った金額と方法を選びましょう。