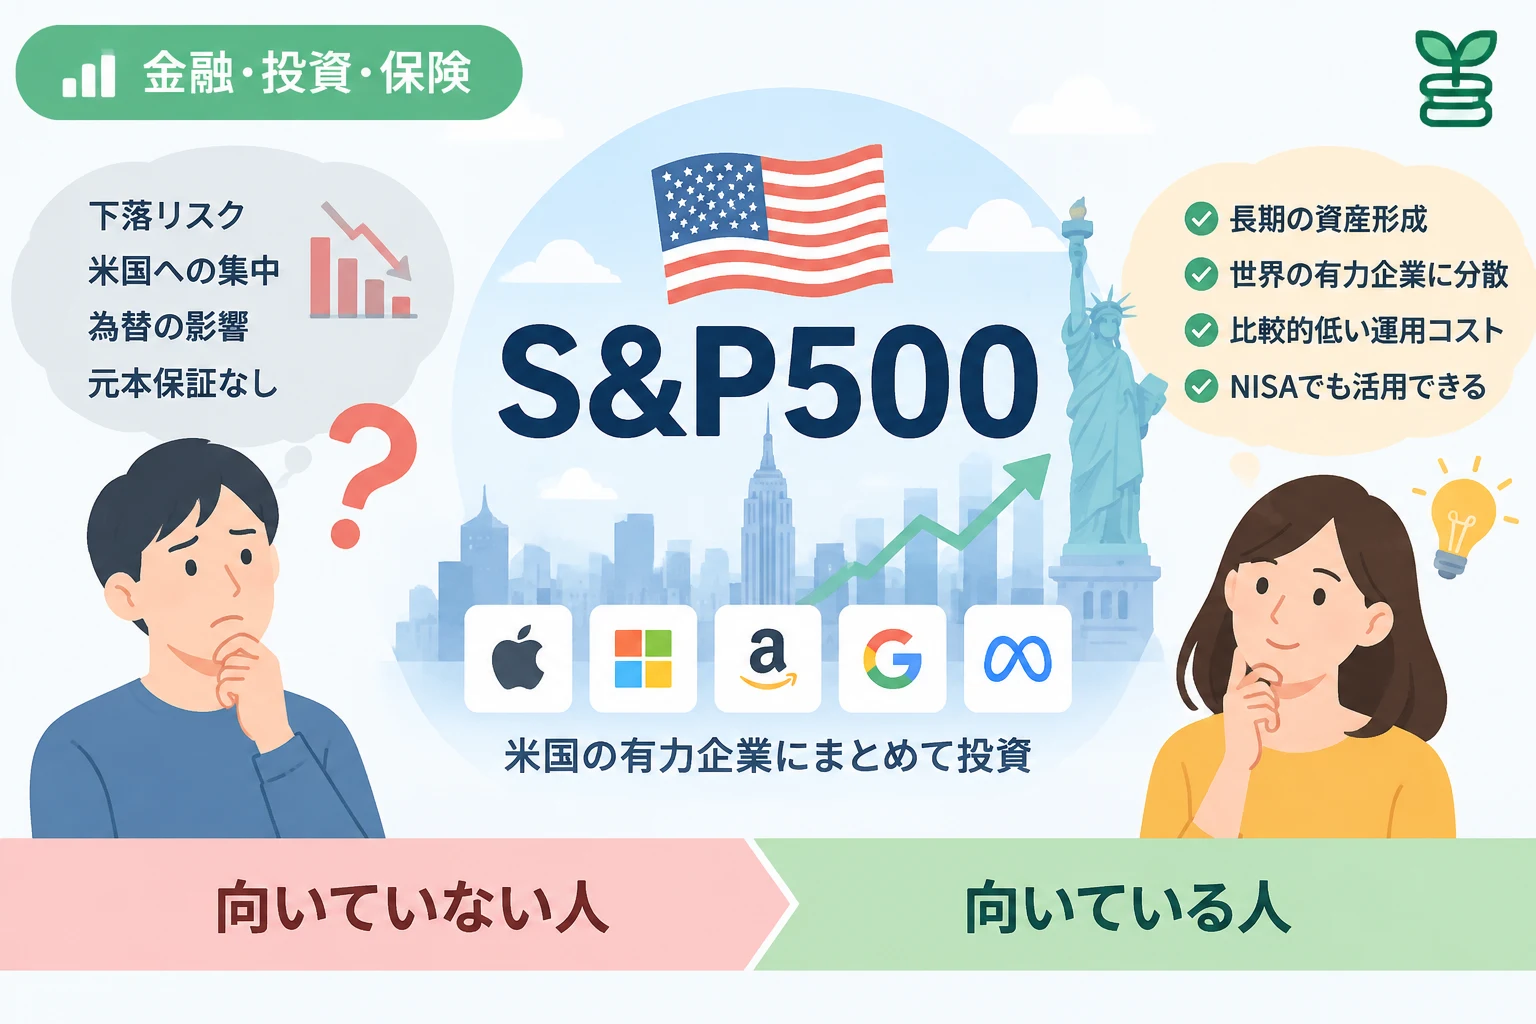
「S&P500はやめとけ」という意見を見て、投資を始めるべきか迷っていませんか。
S&P500は米国の代表的な株価指数ですが、値下がりの可能性や米国市場への偏りなど、知っておきたいリスクがあります。
この記事では、やめとけと言われる理由を整理したうえで、実際に避けるべき人と、長期投資の選択肢として検討できる人の違いを解説します。
S&P500は「やめとけ」と言われるのはなぜ?
S&P500は、米国の主要企業を中心に構成される株価指数です。
指数そのものを直接買うのではなく、投資信託やETF(上場投資信託)を通じて、指数への連動を目指す商品に投資するのが一般的です。
米国の大企業に幅広く投資できる一方、元本が保証されているわけではなく、相場環境によっては大きく値下がりします。
「やめとけ」という意見は、こうしたリスクや、投資家の目的とのミスマッチを指摘している場合があります。
主なメリットと注意点
| 観点 | メリット | 注意点 |
|---|---|---|
| 投資対象 | 米国の主要企業にまとめて投資できる | 投資先は米国企業に偏る |
| 分散 | 複数の企業に投資できる | 世界中の国や資産に分散する商品ではない |
| 運用 | 指数に連動する商品は仕組みが比較的わかりやすい | 指数の値動きに合わせて価格が下がることがある |
| 為替 | 円安が円換算の評価額を押し上げる場合がある | 円高になると円換算の評価額を押し下げる場合がある |
| 費用 | 商品によっては比較的低コストで運用できる | 信託報酬などの費用は商品ごとに異なる |
S&P500はやめとけと言われる5つの理由
1. 米国市場に投資先が集中する
S&P500に連動する商品を買うと、基本的には米国企業に投資することになります。
構成企業は複数の業種にまたがっていますが、米国以外の国や地域の企業を幅広く保有する商品とは異なります。
米国経済や米国株式市場が長期間低迷した場合、投資先を米国に絞っていることが不利に働く可能性があります。
全世界株式型の商品と組み合わせても、米国株の比率が高い商品同士であれば、期待するほど投資先が分散されないことがあります。
「企業数が多いこと」と「地域が十分に分散されていること」は同じではありません。
2. 一部の大型企業の影響が大きくなることがある
S&P500は、一般に企業の時価総額を反映する方式で構成比率が決まります。
そのため、時価総額の大きい企業ほど指数に占める割合が高くなり、株価の動きが指数全体に与える影響も大きくなります。
大手テクノロジー企業など一部の企業の株価が上昇すると、指数の成績を押し上げる一方、反落したときには下落を強める要因にもなります。
銘柄数が多いからといって、保有資産が均等に分散されているわけではない点に注意が必要です。
3. 過去の好成績が将来も続くとは限らない
過去の米国株式市場が良好な成績を示した期間があっても、同じ成績が将来も続く保証はありません。
株価は企業の利益、金利、景気、投資家の期待など、さまざまな要因の影響を受けます。
過去の上昇率だけを見て投資を始めると、期待した運用成果が得られないときに、商品選びを誤ったと感じることがあります。
過去のデータは参考になりますが、将来の利益を約束するものではないと理解しておきましょう。
4. 大きな下落に耐えられない可能性がある
株式市場は、景気後退や金融危機などをきっかけに、短期間で大きく下落することがあります。
その場合、S&P500に連動する投資信託やETFも値下がりし、評価額が一時的に大きく減る可能性があります。
積立投資を続けていても、下落が続けば不安になり、積立を止めたり、安値で売却したりしたくなるかもしれません。
資産が減ること自体が強いストレスになる人や、近いうちに使う予定の資金を投じる人には、株式中心の運用が適さない場合があります。
5. 為替変動によって円換算の損益が変わる
米国株に投資する商品では、株価だけでなく円と米ドルの為替レートも円換算の評価額に影響します。
米国株が上昇していても、円高が進めば、円換算での利益が小さくなったり損失になったりすることがあります。
反対に、米国株の値動きが小さくても、円安によって円換算の評価額が上がる場合があります。
為替ヘッジの有無や費用は商品によって異なるため、購入前に目論見書などで確認してください。
S&P500に投資しても大丈夫な人
長期の資産形成を目指している人
投資期間を長く取れる人は、短期の値下がりに一喜一憂せず、長期的な視点で運用を続けやすくなります。
ただし、長く保有すれば必ず利益が出るという意味ではありません。
将来の支出時期や必要な金額を考慮し、株価が下落した状態でも生活に支障が出ないよう資金計画を立てることが大切です。
値下がりの可能性を理解している人
投資を始める前に、資産が一時的に減る可能性を受け入れられるか考えておきましょう。
大きな下落が起きても、生活資金を確保したうえで保有を続けられる人は、株式投資と付き合いやすい傾向があります。
反対に、評価額が下がるたびに売却したくなる場合は、株式の比率を下げるなど、無理のない運用方法を検討しましょう。
米国への集中を理解し、他の資産とのバランスを取れる人
S&P500を資産形成の一部として利用し、預貯金や債券、海外株式などとの配分を考えられる人には、選択肢の一つになり得ます。
どの資産をどの割合で持つかは、投資期間や収入、家計、損失への許容度によって異なります。
「人気だから」「周囲が買っているから」という理由だけで決めず、自分が米国株にどれだけ投資したいのかを確認してください。
S&P500をやめておいた方がよい人
元本割れを避けたい人
S&P500に連動する商品は株式を主な投資対象とするため、元本保証ではありません。
元本割れを極力避けたい人や、預けた金額が減ることを受け入れられない人は、株式投資を無理に始める必要はありません。
預貯金など値動きの小さい資産を中心にする方法もありますが、資産の種類ごとに特徴やリスクは異なります。
数年以内に使う予定の資金を運用したい人
住宅購入や学費、生活費など、使う時期が決まっているお金を株式に投じると、必要なタイミングで値下がりしているおそれがあります。
売却を急がなければならない状況を避けるため、当面の生活費や近い将来に使う資金と、長期運用に回す資金は分けて考えましょう。
米国以外にも広く分散したい人
投資対象を米国だけに偏らせたくない人は、全世界株式型の商品など、異なる投資先を持つ商品との比較が必要です。
ただし、全世界株式型の商品も株式市場全体の下落リスクを避けられるわけではなく、米国企業の比率が一定程度含まれる場合があります。
商品名だけで判断せず、投資対象の国や地域、構成比率を確認してください。
「S&P500だけでよい」は本当?
S&P500だけでよいかどうかは、投資家の目的やリスク許容度によって異なります。
複数の米国企業にまとめて投資できるため、商品を選ぶ手間を抑えたい人にはわかりやすい方法です。
一方で、米国以外の株式や債券、現金などを組み合わせることで、資産全体の値動きやリスクを調整できる場合があります。
「S&P500だけが正解」「全世界株式だけが正解」と一律に決めるのではなく、投資先を選ぶ理由を自分で説明できることが重要です。
全世界株式型の商品との違い
| 比較項目 | S&P500連動型 | 全世界株式型 |
|---|---|---|
| 主な投資先 | 米国の主要企業 | 商品により異なるが、複数の国・地域 |
| 地域分散 | 米国に集中する | 米国以外の地域も含む |
| 期待できる特徴 | 米国市場の成長を取り込める | 国・地域を分散できる |
| 共通するリスク | 株式市場の下落によって資産が減る可能性がある | |
全世界株式型の商品も、世界中の株式に均等に投資するとは限りません。
商品によっては時価総額の大きい国や企業の比率が高くなるため、目論見書や運用報告書で内容を確認しましょう。
S&P500に投資する前に確認したいこと
投資信託やETFの費用を比べる
同じS&P500への連動を目指す商品でも、信託報酬や売買手数料などの費用は異なります。
信託報酬は保有期間中に継続してかかる費用のため、商品を比較する際には最新の目論見書や運用会社の情報を確認してください。
費用が低いことだけで選ぶのではなく、指数との連動状況、純資産総額、運用方針なども確認することが大切です。
一括投資と積立投資の特徴を知る
一括投資は、まとまった資金を一度に投じる方法で、投資後の値動きが成績に大きく影響します。
積立投資は、一定の金額を定期的に投資する方法で、購入時期を分散できますが、損失を防ぐ仕組みではありません。
どちらの方法でも、投資する金額や期間を無理のない範囲にする必要があります。
生活資金と投資資金を分ける
生活費や緊急時に必要な資金まで投資に回すと、相場が下落したときに不利なタイミングで売却せざるを得なくなる可能性があります。
家計の状況を確認し、当面使う予定のない資金の範囲で投資することを検討してください。
新NISAを使う場合もリスクは変わらない
NISAは一定の条件のもとで投資による利益が非課税になる制度ですが、投資商品の元本を保証する制度ではありません。
NISA口座でS&P500連動型の商品を保有しても、価格が下落すれば評価額は減少します。
制度の対象商品や利用条件は変更される場合があるため、金融庁などの公的情報や金融機関の案内で最新情報を確認してください。
よくある質問
S&P500は今から始めても遅くありませんか?
投資を始めるのに一律の正解となる時期はありません。
相場の先行きを正確に予測することは難しいため、投資期間や資金計画、値下がりへの許容度を確認したうえで判断しましょう。
S&P500は暴落したら売るべきですか?
暴落時に売るべきかどうかは、投資の目的や資金を使う時期によって異なります。
値下がりが不安で売却を繰り返すと、売却後の値動きによっては損失が確定し、計画していた運用を続けられなくなることがあります。
一方で、生活資金が必要になった場合や、当初の資産配分が自分に合っていないとわかった場合には、計画を見直すことも大切です。
S&P500と全世界株式を両方買えば分散できますか?
両方を保有すると投資対象が一部重複するため、保有商品数が増えた分だけ分散効果が高まるとは限りません。
米国株の比率をさらに高める結果になる場合もあるため、各商品の投資対象と構成比率を確認しましょう。
まとめ
S&P500が「やめとけ」と言われる主な理由は、米国市場への集中、一部の大型企業の影響、株価下落、為替変動などのリスクがあるためです。
過去の成績が良好だったとしても、将来の運用成果が保証されるわけではありません。
一方で、長期の資産形成を目指し、値下がりの可能性を理解したうえで投資できる人にとっては、検討できる選択肢の一つです。
「やめとけ」という声だけで決めず、投資期間、資金の用途、損失への許容度、米国への集中度を確認して判断しましょう。
判断に迷う場合は、投資額を抑えて仕組みや値動きを理解する方法や、金融機関などの専門家に相談する方法もあります。
本記事は一般的な情報の提供を目的としており、特定の金融商品の購入や売却を推奨するものではありません。