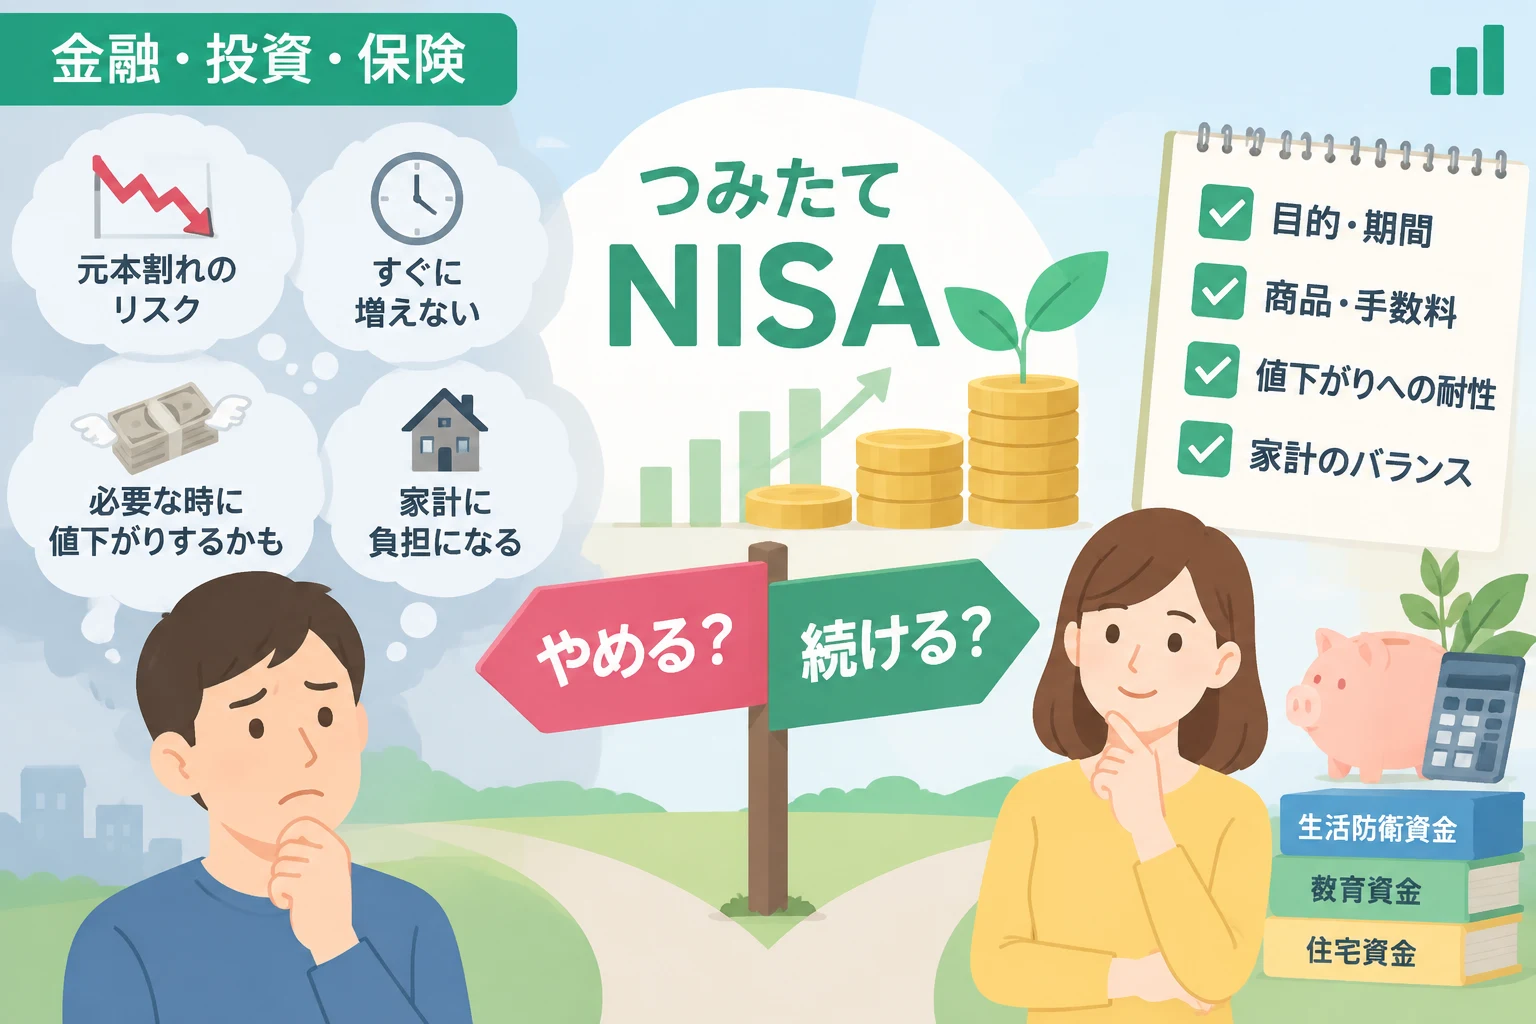
「積立NISAはやめとけ」と聞くと、損をする制度なのか、今すぐ積立を止めるべきなのかと不安になるかもしれません。
実際には、NISAそのものが危険というより、値下がりに耐えられない金額を投資したり、近いうちに使うお金を積み立てたりすると、後悔につながりやすい制度です。
この記事では、「やめとけ」と言われる理由を整理し、積立を続けるか、金額を減らすか、いったん止めるかを判断するポイントを解説します。
「積立NISAはやめとけ」と言われるのはなぜ?
「積立NISA」という言葉は、2023年までの旧つみたてNISAを指す場合と、現在のNISAでつみたて投資枠を使うことを指す場合があります。
旧つみたてNISAは2023年で新規買付が終了し、2024年からは非課税保有期間が無期限の新しいNISAが始まりました。
現在のNISAでは、つみたて投資枠と成長投資枠を併用できますが、投資した商品が値下がりしないことを国が保証する制度ではありません。
「やめとけ」という意見の多くは、制度自体への評価というより、投資に伴う値下がりや、利用する人の家計・目的とのミスマッチを問題にしています。
元本割れする可能性がある
NISAは投資で得た利益を非課税にする制度であり、預金のように元本が保証されるものではありません。
投資信託などの価格は、株価や金利、為替、投資先の業績などによって変動し、購入した金額を下回ることがあります。
積立投資は購入時期を分散する方法ですが、値下がりをなくしたり、損失を必ず避けたりできるわけではありません。
積立期間が長くても、売却時の相場や投資対象によっては、元本割れした状態で資金を引き出す可能性があります。
短期間で大きな利益を得る制度ではない
積立投資は、毎月など定期的に買い付け、長期にわたって資産形成を目指す方法です。
数週間や数か月で大きな利益を得たい人にとっては、期待した成果が見えず、積立を続けることが苦痛になる場合があります。
投資の成果は相場や商品によって異なるため、「何年続ければ必ず利益が出る」とは言えません。
必要な時期に値下がりしていることがある
教育費や住宅購入費など、使う時期が決まっているお金を投資に回すと、取り崩したい時に相場が下落している可能性があります。
値下がりした状態で売却すると、損失が確定し、その後に相場が回復しても売却した分の値上がりは得られません。
数年以内に使う予定のあるお金は、投資に回す前に、預貯金など価格変動の小さい方法で確保できているか確認しましょう。
損失が出ても、ほかの口座の利益と相殺できない
NISA口座で発生した損失は、課税口座で得た利益や配当と損益通算できず、損失の繰越控除もできません。
課税口座では一定の条件のもとで損益通算や繰越控除が認められる場合がありますが、NISA口座の損失は税務上ないものとして扱われるためです。
非課税のメリットだけでなく、損失が出た場合の税務上の扱いも理解しておく必要があります。
家計を圧迫すると、積立を続けられなくなる
積立額を無理に増やすと、生活費や急な出費に回すお金が不足し、値下がり時に慌てて売却する原因になります。
投資を続けるには、相場の下落に耐えられる金額に設定することが大切です。
「毎月いくら積み立てるか」だけでなく、積立を続けながら生活防衛資金を確保できるかも検討しましょう。
制度を理解せず、商品を選んでしまうことがある
NISAは非課税の制度であり、口座を開設するだけで資産が増えるわけではありません。
口座内で購入する金融商品にはそれぞれ投資対象や値動き、手数料の違いがあります。
商品名や過去の成績だけを見て選び、自分がどのような資産に投資しているかを把握していないと、相場が下がった時に不安が強まりやすくなります。
「積立NISAはやめとけ」は本当?
結論として、誰にとっても積立NISAをやめた方がよいとは言えません。
投資には元本割れのリスクがありますが、長期的な資産形成を目指し、生活に必要なお金と分けて運用できる人にとっては、選択肢の一つになります。
大切なのは「NISAだから安全」「積立だから必ず増える」と考えず、制度と商品のリスクを理解したうえで利用することです。
新しいNISAの主な仕組み
2024年からのNISAは、つみたて投資枠と成長投資枠からなり、一定の範囲で投資から得た利益が非課税になります。
つみたて投資枠の年間投資上限額は120万円、成長投資枠は240万円で、両方を合わせた年間投資上限額は360万円です。
生涯にわたる非課税保有限度額は1,800万円で、そのうち成長投資枠の上限は1,200万円です。
非課税保有期間は無期限ですが、投資枠の上限まで使わなければならないわけではなく、少額から利用できます。
保有商品を売却した場合、売却した商品の取得金額分の非課税保有限度額は翌年以降に再利用できますが、売却した年の年間投資枠がその場で復活するわけではありません。
| 項目 | 新しいNISAの内容 |
|---|---|
| つみたて投資枠 | 年間120万円 |
| 成長投資枠 | 年間240万円 |
| 年間投資上限額 | 合計360万円 |
| 非課税保有限度額 | 合計1,800万円 |
| 成長投資枠の限度額 | 1,200万円 |
| 非課税保有期間 | 無期限 |
制度の詳細や対象商品は変更される可能性があるため、利用前に金融庁や金融機関の最新情報を確認してください。
金融庁「NISA特設ウェブサイト」では、新しいNISAの制度概要を確認できます。
非課税のメリットは、利益が出た場合に生かされる
通常の課税口座では、株式や投資信託の売却益・配当などに税金がかかりますが、NISA口座内で得た対象の利益は非課税になります。
ただし、利益が出なければ非課税のメリットも生じず、損失が出た場合にその損失が補填されるわけでもありません。
「非課税だから必ず得」と決めつけず、値下がりする可能性も含めて判断することが重要です。
積立NISAで後悔しやすい人の特徴
積立を始めたこと自体より、目的や家計に合わない金額・商品を選んでしまうことが、後悔につながりやすいポイントです。
生活防衛資金を確保していない
病気や失業、家電の故障など、急な出費に備えるお金がないまま投資を始めると、必要な時に値下がりした商品を売らざるを得ない場合があります。
まずは家計の収支を把握し、当面の生活費や近い時期に予定している支出を預貯金などで確保することを検討しましょう。
必要な予備資金の額は、収入の安定性や家族構成、支出などによって異なるため、一律の金額が正解とは限りません。
借入金の返済より投資を優先している
高い金利の借入れがある場合、投資の利益を期待する前に、返済計画を見直した方が家計の負担を抑えられることがあります。
投資の収益は不確実ですが、借入金の利息は契約に基づいて発生するため、両者を同じ確実性のものとして比較することはできません。
返済と投資のどちらを優先するか迷う場合は、金利や返済条件、手元資金を確認し、必要に応じて専門家に相談してください。
数年以内に使う資金を積み立てている
住宅購入や進学など、使う時期が近い資金は、運用期間を十分に取れない可能性があります。
投資の値下がりを待てるかどうかは、資金を使う時期によって変わります。
使う時期が近いお金と、長期で運用できるお金を分けて管理しましょう。
値下がりすると不安で売却してしまう
評価額が下がるたびに売却してしまうと、損失を確定させることになり、積立投資を続ける目的と合わなくなる場合があります。
一方で、損失を避けるために無理に保有し続ける必要もありません。
値下がりが精神的に大きな負担になる場合は、投資額を減らしたり、値動きの異なる資産を含む商品を検討したりする方法もあります。
ただし、商品を変えても元本割れの可能性がなくなるわけではありません。
短期の値上がりやSNSの評判だけで商品を選ぶ
過去に値上がりした商品が、今後も同じように上昇するとは限りません。
SNSの投稿やランキングは参考情報の一つにとどめ、投資対象、手数料、値動きの大きさを自分で確認することが大切です。
どの銘柄を買うか決められない場合も、仕組みを理解しないまま人気商品に資金を集中させるのは避けましょう。
積立を続けるか、やめるかを判断するポイント
積立を続けるかどうかは、短期的な損益だけでなく、家計の状態や資金を使う時期、値下がりへの耐性をもとに考えます。
積立を続けやすい人
生活に必要な資金を確保したうえで、長期的な資産形成を目的に、当面使わないお金を投資できる人は、積立を検討しやすいでしょう。
一時的に評価額が下がっても、商品のリスクや投資目的を理解し、生活に影響しない範囲で続けられることも重要です。
積立を続ける場合も、収入や支出の変化に応じて金額を見直してかまいません。
積立額を減らす、または一時停止を検討したい人
積立によって毎月の生活費が足りなくなる場合は、投資額の減額や一時停止を検討しましょう。
予想外の支出が続いている時や、生活防衛資金が不足している時も、家計を立て直すことを優先する選択肢があります。
積立設定を止めても、保有している商品を必ず売却しなければならないわけではありません。
ただし、保有を続ける場合も価格変動のリスクは残るため、必要資金の確保と運用目的を改めて確認してください。
売却を検討するケース
近いうちに必要な資金が不足している場合や、投資対象のリスクを許容できないと分かった場合は、保有商品の一部または全部を売却する選択肢があります。
値下がり中の売却は損失を確定させる可能性があるため、売却の必要性、金額、タイミングを確認してから判断しましょう。
「下がったから売る」「上がったから買う」と相場の動きだけで判断するのではなく、資金を使う時期や家計上の必要性を基準にすることが大切です。
| 状況 | 検討できる対応 |
|---|---|
| 毎月の生活費が不足している | 積立額の減額や一時停止を検討する |
| 数年以内に使う予定の資金を投資している | 必要額と使用時期を確認し、保有額や現金の確保方法を見直す |
| 値下がりが不安で眠れない | 投資額や商品のリスクが許容範囲か見直す |
| 目的に合った商品を選べていない | 投資対象や手数料を確認し、必要なら商品選びを再検討する |
| 生活資金を確保し、長期で運用できる | 目的とリスクを定期的に確認しながら継続を検討する |
積立を続ける前に確認したいこと
投資の目的と使う時期を決める
老後資金、教育費、住宅資金など、何のために積み立てるのかを明確にすると、投資額や運用期間を考えやすくなります。
目的が複数ある場合は、それぞれの資金をいつ使う予定なのか分けて考えましょう。
使う時期が近い資金まで同じ商品にまとめて投資すると、相場の下落時に必要なお金が不足する可能性があります。
家計に無理のない積立額にする
積立額は、投資枠を使い切ることではなく、生活を維持しながら継続できる金額を基準に決めます。
収入が減ったり、支出が増えたりした時は、積立額を変更しても問題ありません。
積立額の変更や停止の手続きは金融機関によって異なるため、利用している金融機関の案内を確認してください。
商品と手数料を確認する
投資信託を選ぶ場合は、何に投資する商品なのか、どの地域や資産に分散しているのか、信託報酬などの費用はいくらかを確認しましょう。
運用にかかる費用は商品ごとに異なり、保有期間が長くなると費用の差が積み重なることがあります。
手数料の低さだけで決めるのではなく、投資対象やリスクが自分の目的に合っているかも確認してください。
値下がりした時の対応を先に考える
積立を始める前に、評価額が下がった時に積立を続けるのか、金額を見直すのか、売却するのかを考えておくと、相場変動時に判断しやすくなります。
値下がり幅を想定する際は、過去の実績が将来の値動きを保証するものではない点にも注意が必要です。
想定より大きな値下がりが起きても生活に支障が出ない投資額にすることが、無理なく続けるための基本です。
旧つみたてNISAを利用していた人の注意点
2023年までに旧つみたてNISAで購入した商品は、新しいNISAとは別枠で管理され、旧制度の非課税期間が適用されます。
旧つみたてNISAの商品を新しいNISAへ移管することはできないため、新しいNISAで保有したい場合は、旧口座の商品を売却したうえで新たに買い付ける必要があります。
旧制度の商品は、非課税期間が終わるまで保有を続けることも、期間内に売却することもできます。
売却するかどうかは、非課税期間だけでなく、商品の内容や資金を使う時期、現在の家計状況を踏まえて判断してください。
よくある質問
積立NISAは元本割れしますか?
元本割れする可能性があります。
長期積立や分散投資はリスクを抑えるための方法の一つですが、損失を防ぐ保証ではありません。
含み損が出たら、すぐにやめるべきですか?
含み損だけを理由に、必ず売却する必要はありません。
ただし、積立額が家計を圧迫している場合や、商品のリスクが自分に合っていない場合は、金額や商品、運用方針を見直すことが大切です。
積立を停止したら、保有商品も売らなければなりませんか?
積立の停止と保有商品の売却は別の手続きです。
積立だけを止めて保有を続けることもできますが、保有中も価格変動のリスクがあるため、必要資金や運用目的を確認しましょう。
新しいNISAの枠は、上限まで使うべきですか?
上限まで使う必要はありません。
年間投資枠や生涯の非課税保有限度額は上限であり、生活費や近い将来に使う資金を削ってまで投資することは避けましょう。
始めるのが遅いと損ですか?
始める時期だけで損得が決まるわけではありません。
投資には値下がりのリスクがあり、将来の成果は保証されないため、年齢や運用期間、家計の状況、資金を使う時期を踏まえて検討してください。
まとめ
「積立NISAはやめとけ」と言われる主な理由は、元本割れの可能性、短期で利益が出るとは限らないこと、必要な時に値下がりしているリスク、家計とのミスマッチです。
一方で、生活に必要な資金を確保し、長期で運用できるお金を無理のない範囲で投資する人にとって、NISAは資産形成の選択肢の一つになります。
続けるかどうかは、値下がりの有無だけではなく、投資目的・資金を使う時期・家計への影響・リスクへの耐性をもとに判断しましょう。
生活費が苦しい場合は積立額を減らす、近く使う資金が必要な場合は保有状況を見直すなど、続けるかやめるかの二択にせず、状況に合った対応を選ぶことが大切です。
この記事は一般的な情報の提供を目的としており、特定の金融商品への投資や売買を推奨するものではありません。