「iDeCoはやめとけ」という意見を見て、加入を迷っている方もいるでしょう。
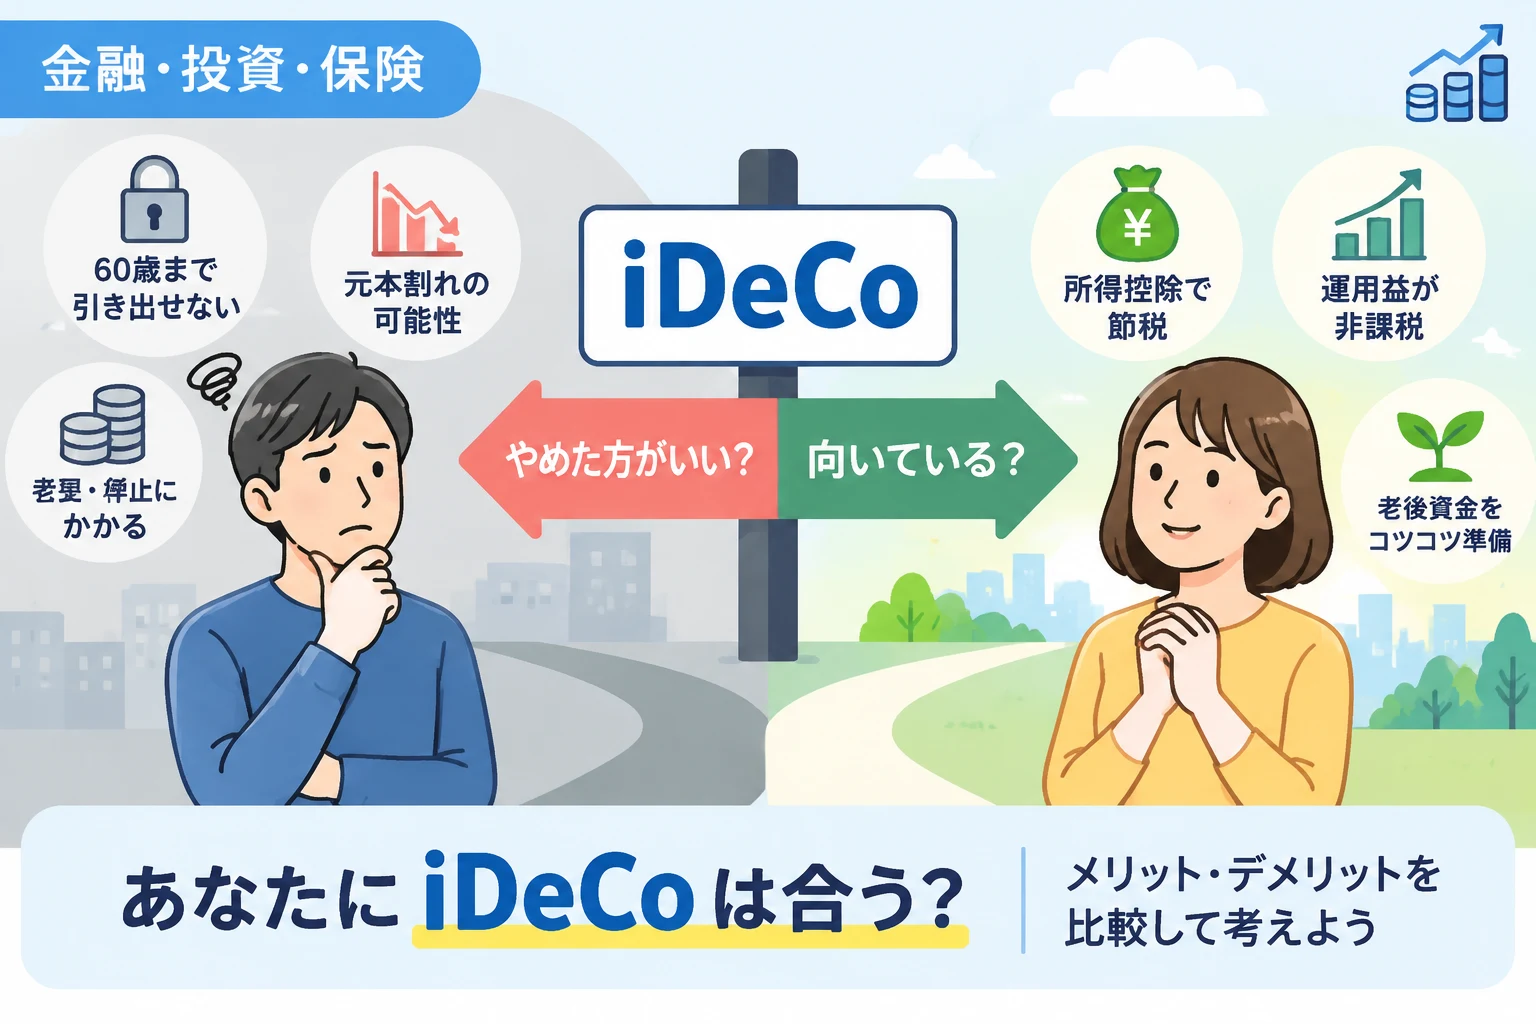
iDeCo(個人型確定拠出年金)は、税制上のメリットがある一方、原則60歳まで資産を引き出せず、手数料や運用リスクもある制度です。
誰にとっても得になるわけではありませんが、注意点を理解したうえで活用すれば、老後資金づくりの選択肢になります。
「iDeCoはやめとけ」と言われる主な理由
iDeCoに否定的な意見が出るのは、節税効果だけでは見えにくいデメリットがあるためです。
特に、資金を引き出せない期間の長さや、加入時・運用中にかかる費用は、始める前に確認しておきたいポイントです。
原則60歳まで資産を引き出せない
iDeCoで積み立てた掛金や運用益は、原則として60歳になるまで引き出せません。
住宅購入や教育費、失業、病気などでまとまったお金が必要になっても、iDeCoの資産を自由に取り崩すことはできないため、老後より前に使う予定のある資金を積み立てるのには不向きです。
ただし、60歳から受け取れるとは限らず、通算加入者等期間が10年に満たない場合は、受給開始年齢が61歳以降に繰り下がります。
加入期間が短い場合の受給開始年齢は、制度上の条件に応じて決まります。
障害給付金や死亡一時金などの例外はありますが、生活資金が足りなくなった場合に途中解約して現金化する制度ではありません。
急な出費に備える預貯金を確保せず、手元資金をiDeCoに回しすぎるのは避けましょう。
運用商品によっては元本割れする
iDeCoでは、預金や保険などの元本確保型商品と、投資信託などの価格変動型商品から運用商品を選びます。
投資信託は、株式や債券などの値動きによって資産が増える可能性がある一方、運用結果によっては掛金の合計額を下回ることがあります。
元本確保型商品を選んでも、手数料や商品固有の条件によって、受取額が掛金総額を下回る可能性はあります。
「iDeCoなら必ず増える」「節税できるから損をしない」といった理解は正しくありません。
運用商品を選ぶ際は、元本割れの可能性、信託報酬などの費用、値動きの特徴を確認し、自分が許容できるリスクに合わせる必要があります。
加入時や運用中に手数料がかかる
iDeCoでは、加入時にかかる費用のほか、掛金を拠出する期間や資産を運用する期間にも手数料が発生します。
費用の種類や金額は、国民年金基金連合会、事務委託先金融機関、運営管理機関などの手数料体系によって異なります。
金融機関によっては、運営管理機関の手数料が無料の場合もありますが、制度共通の手数料などがすべてなくなるわけではありません。
掛金が少額の場合、手数料が運用益に対して相対的に大きな負担になることもあります。
加入前に、初回手数料、掛金拠出時の手数料、運用中の口座管理費、給付を受ける際の費用などを確認しましょう。
掛金の変更や停止には制約がある
iDeCoの掛金額は、加入後も所定の手続きで変更できますが、原則として変更できる回数には制限があります。
家計が苦しくなった場合は掛金の拠出を止め、これまでの資産の運用だけを続ける方法があります。
ただし、掛金を止めても口座管理に関する手数料がかかる場合があり、積み立てた資産を引き出せるようになるわけではありません。
収入の変動が大きい方や、近いうちにまとまった支出を予定している方は、無理のない掛金額に設定することが重要です。
税制優遇のメリットを十分に得られない場合がある
iDeCoの掛金は、加入者本人の所得から控除される仕組みですが、課税される所得がない方などは、掛金控除による所得税・住民税の軽減を受けられない、または効果が限定的になる場合があります。
専業主婦・専業主夫など、本人に課税所得がない方は、配偶者の所得から自分の掛金を控除できるわけではありません。
所得が低い方や、各種控除によって課税所得が小さい方は、加入前に自分にどの程度の節税効果があるか確認しましょう。
また、受取時には受取方法やほかの退職金・年金との関係によって税金がかかることがあります。
掛金を拠出するときの節税だけで判断せず、受け取るときの税金も含めて考えることが大切です。
iDeCoで後悔しやすい人の特徴
iDeCoで後悔するかどうかは、制度そのものよりも、本人の資金計画や制度への理解に左右されます。
次のような場合は、加入を急がず、生活設計や家計を整理してから検討するのがおすすめです。
生活防衛資金を確保できていない人
病気や休職、家電の故障など、急な出費に対応できる預貯金がほとんどない方は、iDeCoよりも手元資金の確保を優先した方がよい場合があります。
生活費の予備が不足した状態で掛金を出し続けると、いざというときに高金利の借入れを利用することになりかねません。
まずは毎月の生活費や近い将来の支出を把握し、すぐに引き出せるお金を確保したうえで、余裕資金から掛金を検討しましょう。
数年以内に使う予定のお金を積み立てたい人
住宅購入の頭金、子どもの進学費用、起業資金など、60歳より前に使う予定のお金は、iDeCoに回すと必要な時期に使えないおそれがあります。
目的が決まっている資金は、預貯金や必要な時期に合わせて換金しやすい金融商品などで準備し、老後資金とは分けて管理しましょう。
所得控除による節税効果が小さい人
掛金の所得控除による効果は、加入者の所得や適用される税率などによって異なります。
本人に課税所得がない場合や、課税所得が小さい場合は、所得控除によるメリットが限られることがあります。
税金があまり軽減されない一方で、手数料や資金を長期間引き出せない制約は残るため、NISAや預貯金などと比較して判断する必要があります。
なお、運用益が非課税になるメリットは、所得控除とは別の仕組みです。
手数料を確認せず、短期間で成果を求める人
iDeCoは老後資金を長期で準備する制度であり、短期間で利益を得ることを目的とした仕組みではありません。
運用を始めてすぐに相場が下落した場合、評価額が掛金総額を下回ることがあります。
短期の値動きに耐えられず、下落時に慌てて商品を変更すると、損失を確定させたり、想定外の運用結果につながったりする可能性があります。
商品選びや手数料を確認せずに始めるのではなく、長期運用の考え方を理解してから加入しましょう。
退職金や公的年金との関係を確認していない人
iDeCoの受取方法には、年金形式、一時金、またはその組み合わせなどがありますが、金融機関や受給条件によって選択できる方法は異なります。
一時金で受け取る場合は退職所得として、年金形式で受け取る場合は公的年金等に係る所得として扱われるのが基本です。
ただし、会社の退職金や企業年金などを受け取る時期・金額によって、税負担が変わる場合があります。
受取時の税制は個々の状況や制度改正の影響を受けるため、退職金の見込み額を確認し、必要に応じて税務署や税理士などに相談しましょう。
iDeCoを始めるメリット
デメリットがある一方で、iDeCoには老後資金づくりに役立つ制度上のメリットがあります。
メリットと注意点の両方を比較し、自分が活用できるかを考えることが大切です。
掛金が所得控除の対象になる
iDeCoの掛金は、一定の条件のもとで小規模企業共済等掛金控除の対象になります。
所得税や住民税を納めている方は、掛金の全額が所得控除の対象となることで、税負担が軽くなる可能性があります。
節税額は掛金額や所得、各種控除などによって異なるため、一律に「年間いくら得」とは言えません。
また、控除を受けるには年末調整や確定申告など、状況に応じた手続きが必要です。
運用益が非課税になる
通常、金融商品の運用益には税金がかかりますが、iDeCoの口座内で得た運用益は非課税で再投資されます。
運用益を元本に加えて運用することで、長期的には複利効果が期待できます。
ただし、非課税になるのは運用益であり、運用による損失を防ぐ効果はありません。
元本確保型商品を選ぶ場合でも、運用益が大きくならなければ、非課税メリットも小さくなることがあります。
受取時にも控除が適用される場合がある
iDeCoの資産を受け取るときは、受取方法に応じて退職所得控除や公的年金等控除の対象となる場合があります。
控除の適用や税額は、加入期間、受取方法、退職金やほかの年金の有無などによって異なります。
拠出時・運用時・受取時の三つの段階で税制上の取り扱いが異なるため、加入前に受取時まで含めた資金計画を立てると安心です。
老後資金を計画的に準備しやすい
iDeCoは老後まで原則引き出せないため、自由に使える資金と分けて管理しやすい制度です。
毎月の掛金を設定して積み立てることで、老後資金を計画的に準備する習慣を作りやすくなります。
一方で、引き出せないことはデメリットでもあるため、積立額は家計の余裕を踏まえて決める必要があります。
iDeCoを始めてもよい人・向いている人
iDeCoは、すべての人に適する制度ではありません。
次の条件に当てはまる方は、デメリットを受け入れられるか確認したうえで、加入を検討しやすいでしょう。
- 生活費や緊急時に備える預貯金を別に確保できている人
- 60歳より前に使う予定のない資金で積み立てられる人
- 所得控除によるメリットが期待できる人
- 長期運用のリスクや手数料を理解している人
- 老後資金を預貯金やほかの制度と組み合わせて準備したい人
特に、老後資金として使う予定のお金を長期間運用でき、掛金を無理なく継続できる方は、iDeCoの特徴を活かしやすいでしょう。
ただし、これらに当てはまるからといって、必ず加入すべきという意味ではありません。
掛金を出した後も家計に余裕があるか、運用商品の値動きを受け入れられるかを確認してください。
iDeCoとNISA・預貯金の違い
iDeCoにするか迷ったら、資金を使う時期や税制上のメリット、引き出しやすさを比較しましょう。
| 比較項目 | iDeCo | NISA | 預貯金 |
|---|---|---|---|
| 主な目的 | 老後資金の準備 | 中長期の資産形成など | 生活費や近い将来の支出の管理 |
| 税制上の特徴 | 掛金の所得控除や運用益の非課税など | 対象商品の運用益が非課税 | 利息に税金がかかる場合がある |
| 資金の引き出し | 原則60歳まで引き出せない | 売却・換金が可能だが、価格変動がある | 一般に必要なときに引き出しやすい |
| 損失の可能性 | 選ぶ商品によって元本割れする | 投資商品を選ぶ場合は元本割れする | 預金保険制度の範囲などを確認する |
iDeCoは掛金の所得控除がある一方で、資金を長期間引き出せない点が大きな特徴です。
NISAは掛金の所得控除がありませんが、保有する商品を売却して現金化できます。
預貯金は大きな運用益を期待しにくいものの、価格変動を避けながら生活資金を管理しやすい方法です。
どれか一つに絞るのではなく、使う時期に応じて預貯金・NISA・iDeCoを使い分ける方法もあります。
加入前に確認したいポイント
加入条件や掛金の上限は、加入者の年齢、国民年金の加入区分、勤務先の企業年金制度などによって異なります。
また、制度改正によって条件や上限が変わることがあるため、過去の情報だけで判断しないようにしましょう。
自分が加入できるか、掛金はいくらまでか
加入対象や掛金の上限は一律ではなく、自営業者、会社員、公務員、専業主婦・専業主夫などの区分によって異なります。
企業型確定拠出年金や確定給付企業年金などに加入している会社員は、勤務先の制度との関係で掛金の上限が変わる場合があります。
加入前に勤務先の人事・福利厚生担当者や金融機関に確認し、最新の条件を確認してください。
手数料と運用商品の内容
金融機関を比較するときは、運営管理機関の手数料だけでなく、制度共通の費用や商品ごとの信託報酬なども確認しましょう。
同じ資産クラスの商品でも、運用方針や費用、投資対象が異なることがあります。
過去の運用実績だけを見て選ぶのではなく、目論見書などで商品内容とリスクを確認することが重要です。
受取方法と退職金の予定
将来、会社から退職金を受け取る予定がある場合は、iDeCoの受取時期や方法によって税負担が変わる可能性があります。
退職金制度の有無や見込み額、企業年金の受給条件を確認し、受取時期を含めて検討しましょう。
税制は個別の状況や法改正によって変わるため、受取が近づいた段階で最新の情報を確認することも大切です。
「やめとけ」と感じたときの対処法
すでにiDeCoに加入している方も、生活状況が変わったからといって、すぐに解約できるわけではありません。
まずは掛金や運用商品の見直しが可能かを確認し、必要に応じて金融機関に相談しましょう。
掛金を無理のない金額に調整する
家計の負担が大きい場合は、掛金を変更したり、拠出を停止して運用指図者になったりする方法があります。
手続きの条件や変更できる時期は制度上のルールに従うため、金融機関の案内を確認してください。
掛金を止めた後も、保有資産の運用状況や口座管理費用を確認し続ける必要があります。
運用商品を見直す
値動きが不安で眠れないほど気になる場合は、投資信託の割合を下げるなど、リスク許容度に合った配分への見直しを検討できます。
ただし、相場が下がったという理由だけで頻繁に商品を変更すると、長期的な運用方針がぶれてしまうおそれがあります。
商品の仕組みやリスクを確認し、必要に応じて金融機関の相談窓口や公的な情報を活用しましょう。
公式情報で制度の最新条件を確認する
iDeCoの加入資格、掛金の上限、手数料、受取方法などは、加入者の条件や制度改正によって異なります。
最新の制度情報は、iDeCo公式サイトや、国税庁のウェブサイトで確認できます。
個別の税額や受取方法の判断が難しい場合は、金融機関、税務署、税理士などの専門窓口に相談してください。
まとめ
「iDeCoはやめとけ」と言われる主な理由は、原則60歳まで資産を引き出せないこと、運用商品によって元本割れすること、手数料がかかることです。
所得控除のメリットが小さい方や、生活防衛資金が不足している方、近いうちに使う資金を運用したい方は、加入を急がない方がよい場合があります。
一方で、老後まで使わない余裕資金を積み立てられ、税制優遇や長期運用の特徴を活用したい方にとっては、有力な選択肢になり得ます。
iDeCoは誰にでも得な制度ではありませんが、デメリットを理解し、家計に無理のない範囲で利用するなら「絶対にやめるべき」とも言えません。
預貯金やNISAとの違いを比べ、加入資格、掛金、手数料、受取時の税金を確認してから、自分に合った方法を選びましょう。